Пълзяща фискална криза: Под заплаха ли е еврото и достатъчно силни ли са банките да го защитят
 Високият дълг и дефицит, слаб растеж и политическа нестабилност подхранват опасенията за публичните финанси на Франция. Анализатори успокояват, че повторение на кризата от 2010-те е малко вероятно, но още волатилност и вторични ефекти са възможни

С нарастването на икономическите и политическите проблеми във Франция инвеститорите се питат дали дълговите проблеми на страната не рискуват да засегнат и останалата част от еврозоната.
Пазарите дават тревожен сигнал относно втората по големина икономика в еврозоната. Еврото остава под натиск, като от началото на годината се е понижило с почти 5% спрямо долара.
Референтната лихва по френските дългови инструменти – доходността на 10-годишните облигации тази седмица за първи път от 2002 г. насам надхвърли 5%, след което отбеляза рязък скок, съобщава CNBC.
Междувременно разликата между доходността на 10-годишните френски и германски облигации – показател, който се следи с голямо внимание като индикатор за криза – достигна в четвъртък над 170 базисни пункта за първи път от времето на дълговата криза в началото на 2010-те. Цената за застраховане на френското правителство срещу фалит, измерена чрез суаповете за кредитен риск, също е най-висока от този период насам.
Разпространение на кризата в еврозоната
Голямото притеснение е фрагментацията – когато страните, които споделят една валута, се сблъскват с коренно различни разходи по заемите, което усилва напрежението на пазара и създава риск от спираловидно нарастване на плащанията по дълга за най-засегнатите.
Както показва кризата с държавния дълг в началото на 2010-те години, напрежението на пазарите в една страна може бързо да се разпространи в икономиките, споделящи обща валута и централна банка, но с отделни фискални системи. Кризата започна в Гърция, след което се разпространи в Португалия, Ирландия, Италия и Испания.
От правителствата се очакваше да спасят изпадналите в затруднение банки, които държаха големи суми държавен дълг, което създаде порочен кръг.
Кризата отшумя едва след като спасителните програми бяха обвързани с радикални мерки за строги икономии, а през 2012 г. тогавашният президент на ЕЦБ Марио Драги обеща да направи „всичко необходимо“, за да запази еврото.
Икономистите предупреждават, че се създава нов порочен кръг, не само във Франция, но и в големите икономики като САЩ до Великобритания, тъй като тревогата на инвеститорите относно нарастващия държавен дълг повишава доходността и лихвените разходи, което от своя страна увеличава дълговото бреме.
Забавянето на изкупуването на облигации поражда „страха, че правителството ще бъде принудено да обяви фалит, защото не разполага с парични средства да изплати лихвите и главницата по дълга“, написа Нобеловият лауреат Пол Кругман в блога си на 8 октомври. „Страхът от фалит води до още по-голямо изтичане на капитали, което засилва тревогите и повишава лихвените проценти“, допълва той.
Какво се обърка във Франция
Франция има едно от най-високите съотношения на дефицита към БВП в еврозоната, състояща се от 21 държави, и нарастващ държавен дълг.
Икономиката ѝ се е забавила до почти пълно застиване, като правителството намали прогнозата си за растеж за 2026 г. до едва 0,5 %.
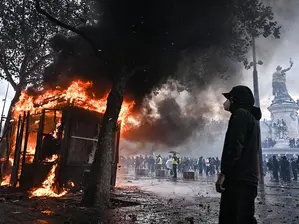
Тези фискални напрежения възникват на фона на политическа нестабилност и социални вълнения, които пораждат съмнения за способността на правителството да приложи мерки за стабилизиране на публичните финанси.
„Намираме се дълбоко в зоната на френската криза“, заявява Карстен Бржешки, глобален ръководител на макроикономическите проучвания в ING и главен икономист за еврозоната. „Няма риск от непосредствен проблем с ликвидността за френското правителство, но липсата на доверие от страна на пазарите на облигации и продължаващата криза най-накрая би трябвало да предизвикат силно чувство за спешност в Париж“.
Джон Стопфорд, ръководител на отдела за доходи от различни активи в Ninety One, заявява, че Франция е преминала от статут на основна или полуосновна европейска страна за инвеститорите в ценни книжа с фиксирана доходност към все по-често разглеждане като страна от периферията, което определя като „странно“, предвид историята на Франция в ЕС и икономическата ѝ мощ на континента.
„Ние, като инвеститори, засега просто сме избрали да избягваме почти всички неключови държави в Европа – ситуацията е твърде нестабилна и с твърде голяма несигурност, за да искаме наистина да се ангажираме“, заявява Стопфорд по време на телефонна конференция.
Германия справя ли се по-добре
Германия представя по-обнадеждаваща картина от Франция, въпреки че и там растежът също се забавя.
Композитният PMI на страната спада до 52,8 от 11-месечния връх от 53,8 през септември. Икономистите очакваха 53,3. Производството се разширява. PMI в производствения сектор се повишава до 54,2 – най-високата стойност за последните два месеца, подкрепен от експортните поръчки и държавните разходи за отбрана и инфраструктура, отбелязва Euronews.
Секторът на услугите отчита по-слаби резултати, като индексът спадна до 51,7. Компаниите в този сектор съобщават, че клиентите отлагат решенията и ограничават разходите си поради затягането на бюджетите.
Фил Смит, заместник-директор по икономика в S&P Global Market Intelligence, смята, че забавянето „подчертава, че възстановяването в най-голямата икономика на еврозоната остава крехко“.
Фабриките в Германия също са изправени пред проблем, който може да се влоши през следващите месеци. Производителите отчетоха най-бързото увеличение на производствените разходи от май насам, особено при петрола, суровините и електронните компоненти.
В петък суровият петрол тип Brent се търгуваше на цена от около 114 долара за барел, което засили натиска върху енергоемките индустрии.
Доверието сред производителите спада до най-ниското си ниво от юли.
„Повторният скок в натиска върху разходите охлади очакванията в целия сектор, като двете тенденции вероятно ще останат неразривно свързани в следващите месеци“, заявява Смит.
Германия се възползва от по-големия обем на фабричните поръчки, но компаниите са все по-загрижени колко ще струва изпълнението им.
Защо растящите цени се превръщат в проблем за ЕЦБ
Повишението на разходите не се ограничава само до Германия.
В цялата еврозона производителите отчитат по-високи цени на енергията, горивата и транспорта, а сроковете за доставка от доставчиците се удължиха най-много за последните четири месеца.
Крис Уилямсън, главен икономист по бизнес въпроси в S&P Global Market Intelligence, заявява, че проучването все още сочи тримесечен растеж на БВП от около 0,3%. Но „по-високите лихвени проценти също започват да оказват влияние, като потискат търсенето“, допълва той.
Тъй като инфлацията остава упорита, Уилямсън заявява, че данните „вероятно ще подхранят спекулациите за по-агресивно затягане на паричната политика от ЕЦБ“.
Това би могло да означава по-високи разходи по заемите за предприятията и домакинствата, дори и при забавяне на икономическия растеж.
Поредна рецесия?
Резултатите от бизнес проучванията за октомври са разочароващи, но все още не сочат, че еврозоната се насочва към рецесия.
Има обаче причини за предпазливост.
Френските компании са изправени пред политическа несигурност и нарастващи разходи по заемите. Германските производители се борят с по-високите цени на енергията, докато бизнесът в целия регион отчита по-слабо търсене.
ЕЦБ трябва сега да реши доколко още може да повиши лихвените проценти, за да овладее инфлацията, без да нанесе допълнителна вреда на икономическия растеж.
Силните бизнес проучвания от септември бяха породили надежди, че възстановяването на Европа най-накрая набира скорост. Данните от октомври поставят това под въпрос, особено във Франция, където компаниите вече съкращават работни места и отчитат най-слаби очаквания от повече от шест години насам, допълва Euronews.
Защо 2026 е различна – обясняват икономисти
Анализаторите, с които CNBC разговаря, обаче са на мнение, че благодарение на реформите, дори и пазарът да се държи подобно на периода след финансовата криза преди близо 15 години, рискът от разпространение този път остава ограничен.
Стопфорд отбелязва, че спредовете вероятно ще трябва да се търгуват „в диапазона от 200“, преди ситуацията да бъде широко възприета като истинска криза, но допълва, че положението във Франция „не изглежда добре“.
„Френските спредове са по-големи, отколкото бяха в разгара на кризата в периферните страни в началото на 2010-те, но все още значително по-тесни от екстремните нива, които наблюдавахме тогава в Испания, Италия, Гърция и Ирландия. Мисля, че пазарът изхожда от предположението, че нещата ще трябва да се влошат, преди да стигнем до момента, в който институциите на ЕС започнат да търсят начини да ограничат по-нататъшните щети“, допълва той пред CNBC.
Стратезите от BlackRock отбелязват, че обстановката е „съществено различна“ от тази, която предшестваше дълговата криза през 2011–2012 г., като в момента регионът е по-добре подготвен да издържи на финансовия стрес, но „по-нататъшна волатилност и вторични ефекти остават възможни“. „Разпродажбата на френски облигации илюстрира как конкуренцията за капитал преобразува пазарите на ценни книжа с фиксирана доходност на фона на глобалното преоценяване на лихвените проценти. Нарастващото държавно заемане и инвестициите, свързани с AI, повишават разходите за финансиране, което излага заемополучателите с влошаващи се фундаментални показатели на по-строг контрол“, допълва анализаторите.
Джордж Лагейриас, главен икономист от Forvis Mazars, заявява, че Франция вече е в дългова криза, като посочва съотношението на дълга към БВП от 119% в края на второто тримесечие на 2026 г., близо до това на Гърция от 128% в края на 2009 г.
Евентуално разпространение на кризата би означавало по-голяма разлика в доходността между френските и германските облигации, последвана от по-високи цени на суаповете за кредитен риск, разходите за застраховане на дълга, допълва той.
„Италия и Испания ще се сблъскат с по-високи разходи по заемите и ще трябва да ограничат фискалните разходи, което вероятно ще предизвика политически отпор в самите тези страни. Европейската периферия ще попадне под огромен натиск, дори и ако финансите ѝ са в много по-добро състояние, отколкото преди няколко години.“
Въпреки това икономистът смята, че съществените структурни разлики свеждат до минимум риска от по-широко разпространение на кризата, което според него възлиза на 10% до 20%. „Гърция имаше много голям търговски дефицит. Франция също има, но цифрите са много по-благоприятни“, продължава той.
Според него Insee, националната статистическа служба на Франция, „едва ли би излъгала за дефицита“, сравнявайки това с Гърция.
През 2009 г. Гърция рязко ревизира прогнозирания си бюджетен дефицит от 3,7% от БВП през пролетта до 12,5% през октомври, което подкопа доверието в надеждността на публичните ѝ финанси и допринесе за ускоряването на кризата.
„Френските нива на дълг са тревожни, но са известни. Пазарите могат да се справят с известни рискове. Те мразят изненадите. Това, което погуби Гърция, беше дефицит, който изведнъж се оказа пет пъти по-голям от официалната оценка. Това предизвика кризата“, допълва той.
Алекс Еверет, инвестиционен директор по управление на лихвените проценти в Aberdeen Investments, е съгласен, че обстановката трябва да се разглежда „преди всичко като риск за Франция, а не като системен риск за еврозоната“.
„В сравнение с началото на 2010-те еврозоната разполага с по-силни банки, по-голяма интеграция и инструменти, предназначени да ограничат риска от фрагментация на държавните дългове. Предвиждам, че ефектът на заразяване ще бъде краткотраен“, допълва икономистът.
СВЪРЗАНИ СТАТИИ
Протестната вълна в Гърция се разраства заради скъпия живот и жилищната криза
Гръцките демонстранти правят пряка връзка с Франция, където протестите прераснаха в най-тежките безредици от години
Политическата несигурност в четирите най-големи икономики на ЕС поставя блока пред риск от парализа
Предстоящите избори във Франция, Испания и Италия и отслабващите позиции на германския канцлер Фридрих Мерц усложняват преговорите за дългосрочния бюджет на блока и намирането на средства за Украйна
Еврото падна до 17-месечно дъно заради политическата несигурност в Испания и Франция
Испания отива на предсрочни избори, докато Франция се опитва да успокои пазарите заради състоянието и перспективите пред публичните си финанси
Последни Глобално
виж още
Търговски кораб потъна край румънския бряг след предполагаем удар с дрон, един моряк загина
Трима моряци остават в неизвестност, а деветима са спасени при инцидента край Констанца. Румънските власти продължават издирвателната операция, затруднена от лошото време
Брюксел иска по-тесни връзки с Канада, но терминът „асоциирано членство“ предизвиква разногласия в ЕС
Според дипломатически източници на POLITICO Германия, Франция и поне още шест държави от ЕС настояват за повече яснота относно предложението Канада да получи специален статут, преди въпросът да бъде обсъден на срещата на върха в Монреал
ЕС ще настоява Великобритания да увеличи финансовата помощ за Украйна на срещата на върха през ноември
Брюксел настоява за по-справедливо разпределение на разходите за подкрепа на Киев, който е изправен пред недостиг на финансиране от 70 млрд. евро през 2027 г.
Последни Profit
виж още
Украйна: Starlink продължава да не работи нормално въпреки обещанието на Тръмп
Военни и представители на властите твърдят, че връзката продължава да прекъсва, когато дроновете летят с висока скорост
Търговски кораб потъна край румънския бряг след предполагаем удар с дрон, един моряк загина
Трима моряци остават в неизвестност, а деветима са спасени при инцидента край Констанца. Румънските власти продължават издирвателната операция, затруднена от лошото време