Банковият сектор в новия глобален ред: Среда на устойчиви рискове, но с фокус към растеж
 Пандемията, енергийният шок от войната в Украйна и конфликтът в Близкия изток показаха, че устойчив банков сектор може да подкрепи реалната икономика в трудни времена, заявява зам.-председателят на Надзорния съвет на ЕЦБ
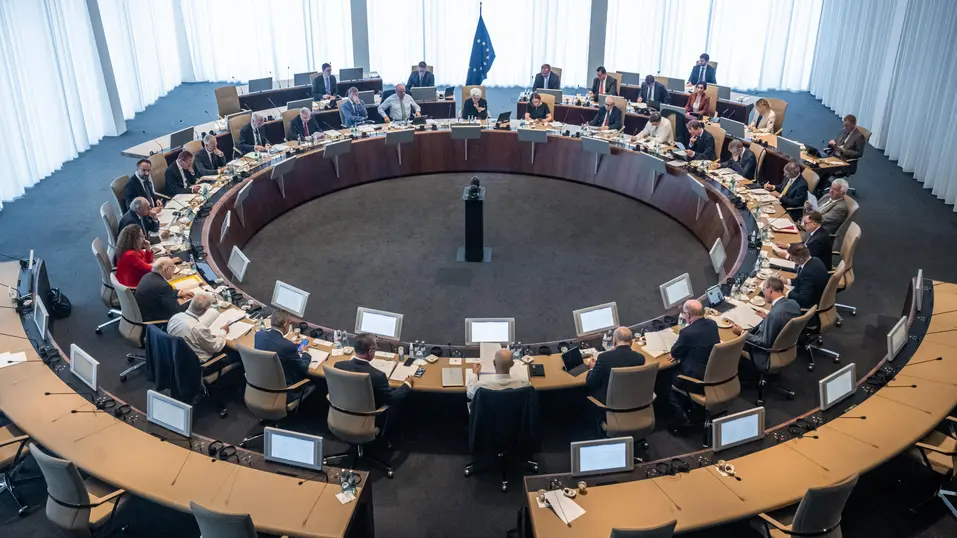

Банките оперират във все по-сложна среда, белязана от геополитическа фрагментация, бързи технологични промени, колебания в цените на енергията и суровините, нарастваща инфлация, демографски промени, засилваща се взаимосвързаност с небанкови финансови институции, и постоянни рискове, свързани с климата и природата.
Какво е необходимо, за да останат надзорните органи ефективни и влиятелни в тази нова реалност?
Предизвикателството, пред което са изправени те днес, не е, че рисковете са повече, а че рисковата среда става все по-несигурна, взаимосвързана и нестабилна.
Това отбелязва в изказването си на Международната конференция на Банковия комитет за надзор (BCBS) Франк Елдерсън, заместник-председател на Надзорния съвет на ЕЦБ и член на Изпълнителния съвет на банката.
Според него, в един по-сложен свят ефективният надзор изисква по-ясно и ориентирано към бъдещето определяне на приоритетите.
„Ето защо в европейския банков надзор ние адаптираме начина, по който осъществяваме надзора“, допълва той.
Подходът на ЕЦБ се основава на три взаимно подкрепящи се стълба:
- по-ясно определяне на приоритетите по отношение на рисковете
- по-опростен и по-ефективен надзор
- навременни коригиращи мерки

Надзорен рисков апетит
„Научихме – често по трудния начин, продължава банкерът, че когато настъпват кризи, простото спазване на минималните капиталови изисквания не е достатъчно, за да се гарантира, че банките остават сигурни и стабилни. Банковите сътресения през 2023 г. напомниха, че банките могат да отговарят на всички формални изисквания за капитал и ликвидност, докато основните слабости в управлението, рисковата култура или бизнес моделите продължават да се натрупват под повърхността, докато не стане твърде късно“.
Ето защо според него надзорът е необходимо да бъде фокусиран върху съществените рискове, където и да възникват, било за капитала или ликвидността, управлението, оперативната устойчивост или структурни фактори като рискове, свързани с климата и природата, или геополитически рискове.
Банкерът от ЕЦБ обаче оспорва предположението, че ефективният надзор означава да се разглежда всеки отделен риск във всяка банка в най-малките подробности всяка година.
Надзорните органи не могат да работят с нагласа за нулева толерантност към риска.
За тази цел експертите от ЕЦБ са разработили рамка за толерантност към риска (RTF), съзнателно увеличавайки надзорната толерантност към риска. Според Елдерсън рамката RTF прави още една стъпка напред: тя изяснява колко остатъчен надзорен риск може да бъде приет, когато определени области се проверяват по-малко интензивно или се отлагат.

Отнемането на приоритет не е пасивен резултат или пропуск, а активна и съзнателна надзорна преценка, която дава възможност на надзорниците да се съсредоточат върху това, което е най-важно. На практика това означава, че областите с по-нисък приоритет по отношение на риска в отделните банки не са обект на същия интензивен надзорен контрол всяка година, допълва представителят на ЕЦБ.
Казано по-просто: в по-сложна среда надзорните органи трябва да станат по-целенасочени, ако искат да останат ефективни.
Според банкера всички заинтересовани страни, включително банките, трябва да са готови да участват в тази промяна в културата и да поемат по-голяма отговорност за прилагането на законодателството въз основа на съществеността.
Това означава, че и банките трябва да изпълнят своята роля, като се въздържат от непрекъснати искания за насоки в търсене на все по-висока правна сигурност.

Сама по себе си регулацията не може напълно и с пълна прецизност да обхване всеки възникващ риск или специфичен бизнес модел, подчертава Елдерсън.
Всеки опит да се направи това би довел до все по-сложен набор от правила и може да създаде нови възможности за регулаторен арбитраж. Затова
силната надзорна преценка и готовността да се действа, когато рисковете не се управляват адекватно, са по-важни от всякога.

Повишаване на ефективността чрез опростяване
Вторият стълб на надзора е по-голямата ефективност. Тук не става въпрос само за опростяване на процедурите. Това е начин да се намали ненужната сложност и да се освободи надзорен капацитет за по-целенасочена оценка на съществените рискове, без да се понижават защитните мерки или да се отслабва устойчивостта.
Става въпрос за осигуряване същото ниво на безопасност и стабилност чрез рамка, по-лесна за ориентиране както за банките, така и за надзорните органи, допълва банкерът, според когото това вече дава осезаеми резултати.
Такъв пример може да се даде с одобряването на прости секюритизационни транзакции. Като част от усилията за опростяване ЕЦБ е намалила срока за обработка на стандартизирани и по-малко рискови секюритизации от три месеца до средно около седем дни.
Намален е и обемът данни за стрес тестовете с около 55 %, съкратени са сроковете за оценки чрез дигитализация и инструменти, базирани на изкуствен интелект, както и сроковете за одобрение на решения, свързани с капитала, от няколко месеца до по-малко от шест дни.

Ефективният надзор обаче не се отнася само до съществени рискове, които идентифицира, а и до това дали банките се справят с тях навреме и с траен ефект.
Надзорните органи трябва да разполагат с правомощия, способност и готовност да действат, за да гарантират, че констатациите се разглеждат своевременно. И когато обстоятелствата го изискват, трябва да действат. И не просто да действат, а да действат навреме и с подходяща степен на решителност и упоритост, подчертава Елдерсън.
Банковите сътресения от март 2023 г. подчертаха колко скъпи могат да са закъсненията, когато известните слабости остават нерешени.
Своевременното коригиране не е достатъчно, ако остане повърхностно. Констатациите трябва да бъдат разрешени трайно, на нивото на основните слабости, които са ги породили, независимо дали са свързани с управлението на банките, управлението на риска, вътрешния контрол или бизнес модела, допълва банкерът.

По думите му европейският банков надзор използва качествени изисквания, като те варират от изискване към банките да засилят управлението на риска до налагане на ограничения върху дейността или периодични наказателни плащания като инструмент за принудително изпълнение.
Всеки от тези инструменти заема важно място в набора от инструменти за надзор, а надзорните органи трябва да бъдат подготвени да използват подходящите в подходящия момент, като отчитат слабостта, продължителността на проблема, както и способността на банката да реагира.
С фокус към растежа и конкурентоспособността
Според Елдерсън,
Отправната точка е да се признае, че растежът, конкурентоспособността на банковия сектор и финансовата стабилност не са противоречащи си цели. Всъщност те се подсилват взаимно.
Устойчивата банкова система е предпоставка за устойчив икономически растеж.
Световната финансова криза показа много ясно, че когато финансовата стабилност бъде подкопана, разходите за реалната икономика са значителни и дълготрайни.
А пандемията, енергийният шок след руската инвазия в Украйна и конфликтът в Близкия изток показаха, че устойчив банков сектор може да подкрепи икономиката в трудни времена, подчертава представителят на ЕЦБ.
Според него конкурентоспособността зависи от това дали банките са устойчиви, ефективни и иновативни, и дали могат да внедряват нови технологии бързо и ефективно.

Международните стандарти като гарант за устойчивостта и равните условия
„Истинският въпрос не е дали се нуждаем от строги стандарти, а как можем да ги направим възможно най-ефективни, пропорционални и съгласувани“, категоричен е Елдерсън. Именно тук международните стандарти играят важна роля за гарантиране на устойчивостта и поддържане на равни условия в различните юрисдикции.
Международните стандарти служат като обща основа. Те установяват минимални изисквания, като същевременно запазват гъвкавост за местното им прилагане, допълва той. Съществуват обаче сериозни аргументи за избягване на ненужни различия, особено когато банките оперират на множество пазари.
Фрагментираната регулаторна среда може да доведе до „надпревара към дъното“, като същевременно увеличава сложността и разходите.
В същото време, трябва да се запази една от определящите силни страни на ефективния надзор: способността да се идентифицират и преодоляват рисковете в отделни банки. Надзорните органи се нуждаят от достатъчна свобода да използват специфични качествени и количествени мерки за всяка банка, когато това е оправдано.

Тясното сътрудничество е решаващо в предизвикателна рискова среда
Рисковете, пред които сме изправени, са глобални – те не се спират на границите. Ефективното им преодоляване изисква координация и сътрудничество,
предупреждава представителят на ЕЦБ.
Според него бързият растеж на небанковия финансов сектор е показателен пример. Размерът му се е удвоил от 2008 г. насам и понастоящем съставлява над половината от активите на финансовия сектор в еврозоната. Въпреки това някои части от него са сравнително непрозрачни.
Липсата на данни и ограничената прозрачност могат да затруднят пълната оценка на това как рисковете могат да се разпространяват между банките и небанковите институции в периоди на напрежение. Ето защо е нужна по-голяма прозрачност и по-добро отчитане от страна на участниците на частните пазари. Необходими са международни политически мерки, за да се гарантира, че уязвимите области се разглеждат по подходящ начин, смята Елдерсън.
Все по-често обаче рисковете изискват сътрудничество и извън рамките на надзорните органи.
Например киберустойчивостта. Появата на все по-сложни кибератаки, задвижвани от изкуствен интелект, променя изцяло облика на заплахите. Скоростта, мащабът и достъпността на съвременните кибервъзможности нарастват бързо, поради което европейският банков надзор работи в тясно сътрудничество за укрепване оперативната устойчивост на банките спрямо киберрисковете – не само със самите банки, но и с органите за киберсигурност.
Предизвикателството пред оперативната устойчивост на банките не се ограничава само до изкуствения интелект.
Квантовите изчисления вече се появяват на хоризонта и биха могли да станат широко достъпни до 2030 г.
Квантовият риск вече представлява заплаха, тъй като
чувствителна, криптирана информация може да бъде събирана днес и съхранявана с очакването, че бъдещи технологични постижения ще позволят декриптиране на принципа събирай сега, декриптирай по-късно.
За да изпреварят тези развития, надзорните органи все повече се нуждаят от сътрудничество с експерти извън финансовия сектор, отбелязва Елдерсън.

Същото важи за рисковете, произтичащи от климатични и кризи. Банките все по-често си сътрудничат с научната общност, включително с климатолози и експерти по биоразнообразие.
Рисковата среда се променя бързо.
Появяват се нови технологии, съществуващите рискове се променят по характер, мащаб и скорост, а финансовите системи са все по-взаимосвързани. Затова
сътрудничеството не е просто предимство – то е необходимост.
Международните стандарти и надзорното сътрудничество са от съществено значение, ако искаме да подкрепим растежа и конкурентоспособността, като запазим финансовата стабилност, от която и двете зависят, обобщава в заключение представителят на ЕЦБ.
СВЪРЗАНИ СТАТИИ
AI ще пазарува вместо нас. Това променя правилата за търговците, банките и парите
До 2030 г. 300 млн. потребители може редовно да използват AI агенти за покупки, според нов доклад на Mastercard. Голямата промяна в търговията няма да бъде просто по-умен онлайн магазин – софтуерът ще търси, сравнява, преговаря и плаща от наше име
Банките и застрахователите се готвят за най-голямата пенсионна реформа в Германия от 20 години
Новите правила могат да насочат по 40 млрд. евро годишно към капиталовите пазари

Без политическа намеса в банковите сливания е новата голяма финансова цел на Брюксел
ЕК публикува критичен доклад, в който заявява, че необосновани национални намеси в трансграничните сливания пречат на банките да достигнат мащаб, позволяващ да се конкурират с големите играчи в САЩ
Последни Бизнес
виж още
КНСБ: Малката потребителска кошница поскъпва с 0,7% през септември
Бензинът и сезонното поскъпване на плодовете и зеленчуците движат ръста, а КНСБ предупреждава за по-широк натиск върху потреблението и икономиката
Българските предприемачи през 2026: Повече AI, повече идеи, същите проблеми с бюрокрацията
Оценката за бизнес средата се подобрява рязко, но растежът все по-често опира до недостиг на умения, достъп до капитал и администрация, която не смогва на темпото на компаниите
Пекин предупреди ЕС да не ограничава китайския бизнес
По-рано тази седмица се появиха информации, че ЕС обсъжда инструменти, които биха могли рязко да ограничат достъпа на Китай до европейския пазар
Последни Profit
виж ощеКНСБ: Малката потребителска кошница поскъпва с 0,7% през септември
Бензинът и сезонното поскъпване на плодовете и зеленчуците движат ръста, а КНСБ предупреждава за по-широк натиск върху потреблението и икономиката
Защо умните хора понякога вземат глупави решения?
Високият интелект помага за решаването на сложни проблеми, но не гарантира добра преценка във всекидневието. Психологът Томас Чаморо-Премузик обяснява защо натискът, егото, социалната среда и дори скуката могат да накарат умни хора да действат неразумно