Кандидатът за шеф на ЕЦБ Клаас Кнот: При нова дългова криза ще действаме без колебание
 Кандидатът за президент на Европейската централна банка заявява, че при необходимост би бил готов да създаде нови инструменти за овладяване на кризи
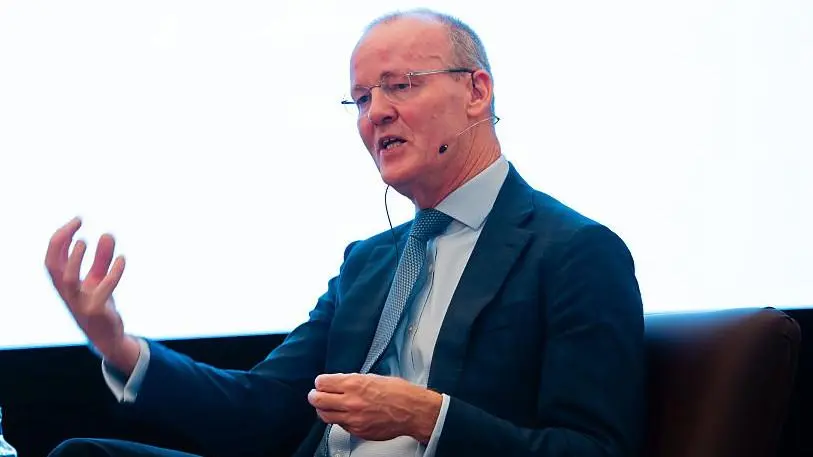

Клаас Кнот, един от двамата претенденти за поста президент на Европейската централна банка, е готов при необходимост да разработи нови инструменти за справяне с евентуална дългова криза в Европа, ако бъде избран.
В интервю за Financial Times Кнот казва, че е готов да използва съществуващите механизми на ЕЦБ за овладяване на кризи, включително изкупуване на облигации.
„Ако обстоятелствата го налагат, няма да се поколебаем да се намесим“, посочва той пред FT.
59-годишният нидерландец, който оглавяваше централната банка на страната от 2011 до 2025 г., беше официално номиниран в петък от правителството в Хага за наследник на Кристин Лагард. Тя ще напусне ЕЦБ в началото на февруари – 9 месеца преди края на осемгодишния си мандат.
Основният му съперник е Пабло Ернандес де Кос, генерален директор на Банката за международни разплащания и бивш управител на централната банка на Испания, номиниран от Мадрид.
Смяната по върховете на ЕЦБ идва на фона на рязко поскъпване на финансирането за френското правителство от лятото насам. Доходността по 10-годишните френски облигации за кратко надхвърли 5% миналия месец. Спредът спрямо германските държавни облигации се разшири до 1,75 процентни пункта, преди леко да се свие – знак за по-високата премия, която инвеститорите изискват, за да държат френски дълг.

Кнот не изключва и създаването на допълнителни инструменти за бъдещи кризи. Ако следващата криза „е от различно естество“ спрямо предишните, довели до разработването на сегашните механизми, „дори не бих изключил възможността да създадем друг инструмент, по-точно пригоден към конкретната ситуация“, казва той пред FT.
В препратка към прословутото изказване на Лагард от началото на 2020 г., че ЕЦБ „не е тук, за да затваря спредове“ – коментар, който тогава предизвика временна разпродажба на облигационните пазари – Кнот посочва, че ЕЦБ „определено трябва да се намесва, когато спредовете са движени от неоправдани и хаотични пазарни процеси“.
По думите му базираната във Франкфурт институция вече разполага с „набор от инструменти за справяне с подобни ситуации“.
Сред тях е програмата за преки парични операции Outright Monetary Transactions, въведена след прочутото обещание на тогавашния президент на ЕЦБ Марио Драги през 2012 г., че централната банка ще направи „каквото е необходимо“ по време на дълговата криза в еврозоната.
През 2022 г. ЕЦБ създаде и Инструмента за защита на трансмисионния механизъм, когато започна да повишава лихвените проценти в отговор на рязкото ускоряване на инфлацията.
Кнот подчертава, че всяка кризисна намеса на ЕЦБ трябва да бъде предприемана „по начин, който не подкопава институционалната ѝ надеждност“, и добавя, че централната банка не може да поправя неустойчива фискална политика.
Според него настоящите инструменти за справяне с кризи „съчетават изискване към правителствата да приведат фундаментите си в ред с временна защита срещу неоправдани или хаотични пазарни движения“.
Кнот добавя, че винаги е бил „силен привърженик“ на този подход.
Той подчертава, че няма „едно магическо ниво на спреда“, което автоматично да задейства намеса на ЕЦБ на облигационните пазари, и че според него централната банка правилно остава встрани засега.
Кнот допълва, че самото поскъпване на държавното финансиране не е достатъчно основание ЕЦБ да започне изкупуване на облигации.
„Има разлика между преоценка от едно ценово равнище към друго и хаотична пазарна динамика с висока волатилност и силно разпространение към различни пазари“, казва той.
По думите му преценката дали дадено пазарно движение е неоправдано и хаотично винаги съдържа „здравословна доза субективна оценка“.

Пред FT Кнот отхвърля и публичния си образ на „ястреб“ в паричната политика, който по принцип предпочита по-високи лихви.
„Има ситуации, в които трябва да провеждаш по-мека парична политика, но има и ситуации, в които от теб се очаква по-строга политика“, казва той и добавя, че това се определя „от обстоятелствата, а не от личностите или предварителните нагласи“.
Той посочва, че по-мека политика е била необходима по време на пандемията от Covid-19, докато от 2022 г. ЕЦБ е трябвало да действа по-твърдо, за да овладее ускоряващата се инфлация.
През следващите месеци лихвената политика на ЕЦБ вероятно ще зависи в голяма степен от развитието на ситуацията в Близкия изток и отражението ѝ върху цените на енергията, казва Кнот.
От юни насам централната банка повиши разходите по финансирането с две стъпки от по 0,25 процентни пункта – до 2,5%.
Кнот казва, че ако цените на енергията останат приблизително на сегашните си равнища, не вижда особена необходимост от ново значително повишаване на лихвите.
„Може да се наложи известно допълнително затягане, но не мисля, че ще е необходимо много“, казва той и добавя, че всяка промяна на лихвите трябва да бъде „много премерена“.

Европейските лидери може да вземат решение за новия президент на ЕЦБ на следващата си официална среща на върха в края на ноември, но изборът може да бъде отложен и за декември.
Решението изисква подкрепата на поне 16 от 21-те държави от еврозоната, които заедно представляват 65% от населението ѝ.
Лидерите трябва да се споразумеят и за нов главен икономист на ЕЦБ и за нов член на Изпълнителния съвет, който да отговаря за пазарния ресор. Мандатът на сегашния главен икономист Филип Лейн изтича през май, а членът на Управителния съвет Изабел Шнабел ще напусне през януари, за да се присъедини към Международния валутен фонд.
СВЪРЗАНИ СТАТИИ

Димитър Радев, БНБ: ЕЦБ може да увеличи лихвите през декември при продължителен инфлационен натиск
Основният въпрос е доколко натискът от енергийните цени ще се пренесе към останалите цени, заплатите и инфлационните очаквания, посочва управителят на БНБ
ЕЦБ: Страните от еврозоната се интегрират по-бързо със САЩ, отколкото помежду си
„В една фрагментирана Европа инвестициите се превръщат в марж на адаптация при всеки шок. Това е проблем с устойчивостта, преди да е станал проблем с растежа“, заявява в реч в Дъблин вицепрезидентът на ЕЦБ Борис Вуйчич

Кристин Лагард ще напусне поста председател на Европейската централна банка на 7 февруари 2027 г.
Оттеглянето на Лагард може да предизвика едно от най-мащабните размествания във висшето ръководство на ЕЦБ от създаването ѝ
Последни Бизнес
виж още
Дженсън Хуанг призна за аферата, Nvidia започна разследване заради подозрения за китайски шпионаж
Бордът на компанията проверява дали главният изпълнителен директор е бил мишена на чужда разузнавателна операция, докато Конгресът и американските служби засилват натиска около връзките на Nvidia с Китай

Връзките с Тръмп се превръщат в проблем за криптоиндустрията
След убедителната си победа на междинните избори в САЩ демократите се заканиха да разследват бизнеса на президентското семейство
Кати Ууд: „Винаги се чувствам по-добре, когато пазарът е разтревожен“
Ръководителката на Ark Invest смята, че разпродажбите на технологични акции не са сложили край на борсовия възход, и очаква нови печалби през 2027 г.
Последни Profit
виж още
Руската армия използва дийпфейк видеа, за да преувеличава военните си успехи, сочи разследване на FT
Анализатори са идентифицирали 35 видеа, вероятно генерирани или манипулирани с изкуствен интелект, които преувеличават военните успехи на Москва и може да са подвели дори Владимир Путин
„Надявам се да отида в рая“: 5 послания от първото голямо интервю на Тръмп след изборния разгром
Тръмп призна, че твърдата му имиграционна политика може да е навредила на републиканците, остави отворен въпроса за наследника си през 2028 г. и заяви, че няма да прости на политическите си врагове
