Пазарите влизат в ключова седмица за лихвите
 Петролът остава над 100 долара за барел, Франция получи кратка глътка въздух от Moody’s, а инвеститорите очакват дали Фед ще задържи лихвите или ще изненада с ново повишение

Фючърсите на американските акции се покачват леко в понеделник, но пазарите влизат в новата седмица с повишено внимание. Само в рамките на няколко дни решения за лихвите ще вземат Федералният резерв, Европейската централна банка и Японската централна банка – три събития, които могат да зададат посоката на пазарите до края на месеца.
Фед ще обяви решението си в сряда, ЕЦБ – в четвъртък, а Японската централна банка – в петък.
Началото на седмицата идва след труден петък за Уолстрийт. По-високите цени на петрола и разпродажбите, които обхванаха все повече сектори, натиснаха основните индекси. Dow Jones загуби над 650 пункта, S&P 500 се понижи с 0,5%, а Nasdaq Composite – с 0,2%.
Спадът остави S&P 500 и Nasdaq с втора поредна седмица на загуба.
Петролът отстъпва, но остава над 100 долара
Един от основните рискове за пазарите остава петролът.
В азиатската търговия в понеделник фючърсите върху Brent поевтиняват с 2,2% до 114,52 долара за барел, а американският West Texas Intermediate губи 2,24% до 101,03 долара.
Понижението идва след силното поскъпване в края на миналата седмица. В петък Brent достигна най-високото си равнище от април насам на фона на публикации, че САЩ и Израел може да подготвят удари срещу Иран след междинните избори.
Високите цени на петрола остават чувствителна тема за инвеститорите, тъй като могат да поддържат инфлацията по-висока и да усложнят решенията на централните банки.
Азия изпраща смесени сигнали
Азиатските пазари започнаха седмицата без обща посока.
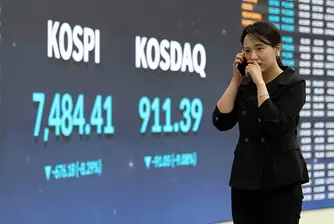
Японският Nikkei 225 се понижи с 0,1%, докато по-широкият Topix се повиши с 0,54%. Южнокорейският Kospi загуби 0,21%, а индексът на компаниите с по-малка капитализация Kosdaq се понижи с 1,67%.
Хонконгският Hang Seng добави 0,66%, докато китайският CSI 300 отстъпи с 0,54%.
Франция получи глътка въздух
В Европа вниманието остава насочено и към Франция, където доходността по 10-годишните държавни облигации достигна 5% миналата седмица за първи път от 2002 г.
Moody’s даде известно облекчение на пазарите, след като запази кредитния рейтинг на страната на Aa3 и негативната перспектива. Инвеститорите се опасяваха от понижение на рейтинга заради рязко нарастващата цена на финансирането.
Рейтинговата агенция обаче предупреди, че Париж ще трябва да предприеме значителни и продължителни фискални усилия и след президентските избори през 2027 г.
„Ще бъдат необходими значителни и продължителни фискални усилия и след президентските избори през април и май 2027 г., за да бъдат поставени публичните финанси на Франция на по-стабилна основа и да бъде овладяно дълговото бреме, което през 2027 г. ще надхвърли 120% от БВП“, заяви Moody’s.
Агенцията добави, че може да промени перспективата пред рейтинга на стабилна, ако страната успее да намали бюджетния дефицит.
Големият въпрос е какво ще направи Фед
Най-важното събитие за американските пазари остава решението на Федералния резерв в сряда.
Пазарът в момента залага основно на запазване на лихвата без промяна. Търговията с фючърси върху федералните фондове показва около 90% вероятност Фед да остави основната лихва в сегашния диапазон от 3,75% до 4%.
Bank of America обаче очаква повишение с 25 базисни пункта – ход, който банката определя като трудно решение. Според икономиста на банката Клаудио Иригойен октомврийското заседание ще бъде тест за новия подход на председателя на Фед Кевин Уорш към комуникацията на централната банка.
Основният риск е пазарът да види грешка и в двата възможни сценария.
„Ако Фед повиши лихвите, инвеститорите може да се притеснят от прекомерно затягане. Ако ги остави без промяна, пазарите могат да поставят под въпрос решимостта на централната банка да се бори с инфлацията“, пише Иригойен.
СВЪРЗАНИ СТАТИИ
Кевин Уорш, председател на Фед: Пътят на AI ще бъде „много неравен“, но в крайна сметка ще увеличи богатството
Председателят на Федералния резерв очаква изкуственият интелект да повиши производителността и богатството, но предупреждава, че краткосрочният ефект върху заетостта остава неясен
Пазарът на труда в САЩ губи скорост точно когато Фед се готви за нов ход
Рязкото забавяне на наемането идва в момент, когато Федералният резерв преценява дали да продължи с повишаването на лихвите
Фед дава знак, че октомврийското повишение на лихвите далеч не е сигурно
Един от най-влиятелните централни банкери в САЩ предупреди, че пазарите може да са изпреварили решенията на централната банка
Последни Бизнес
виж още
Разпродажбата на Уолстрийт ви тревожи? След междинните избори в САЩ може да дойде облекчение – независимо кой спечели
От 1950 г. насам S&P 500 носи средна доходност от 15,5% през деветте месеца между деня на междинните избори и 30 юни на следващата година
Nvidia вече не продава само чипове, а финансира AI индустрията. Сега стратегията ѝ е под натиск
Спадът на акциите на някои от ключовите ѝ партньори и затягащите се условия за кредитиране поставят на изпитание финансовите ангажименти на компанията за стотици милиарди долари
„Черният октомври“ на AI: Критични пробиви в PHP задействаха глобална кибертревога
Екипи по киберсигурност работят усилено за отстраняване на пропуски в сигурността на езика за програмиране PHP, открити чрез използването на усъвършенствани модели с изкуствен интелект
Последни Profit
виж ощеРазпродажбата на Уолстрийт ви тревожи? След междинните избори в САЩ може да дойде облекчение – независимо кой спечели
От 1950 г. насам S&P 500 носи средна доходност от 15,5% през деветте месеца между деня на междинните избори и 30 юни на следващата година
Лула обърна вота в Бразилия и спечели исторически четвърти мандат
Победата на 80-годишния ляв политик над Флавио Болсонаро е удар по плановете на Доналд Тръмп за по-силно американско влияние в Латинска Америка