Пазарите са близо до рекорд, но предупрежденията за корекция се увеличават
 Анализатори на Citi виждат паралели с края на 70-те и препоръчват по-малка експозиция към американски акции, докато експерт от Longview Economics очаква спад от 10% до 20% при рисковите активи

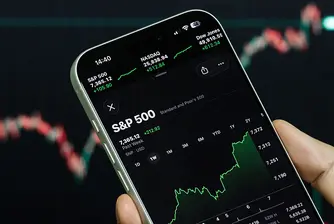
На пръв поглед американският фондов пазар изглежда устойчив. S&P 500 приключи търговията в четвъртък на 7765 пункта – на по-малко от 1% от рекордно високо ниво – а Nasdaq е нараснал със 17% от началото на годината.
Под повърхността обаче започват да се натрупват сигнали, че условията стават значително по-неблагоприятни.
В рамките на ден две отделни предупреждения – от количествените анализатори на Citi и от Крис Уотлинг, главен изпълнителен директор и главен пазарен стратег в Longview Economics – очертават сходна картина: по-скъпо финансиране, по-слаба ликвидност, напрежение на кредитните пазари и все по-тясна група акции, която поддържа индексите близо до рекордите.
Разликата е в историческата аналогия. Citi вижда прилики с края на 70-те години, докато Уотлинг сравнява сегашната ситуация с пазарните сътресения през 2011, 2015 и 2018 г.
И в двата случая изводът е сходен – пазарът може да е много по-уязвим, отколкото показват основните индекси.
Citi: цикълът влиза в по-късна фаза
Количествените анализатори на Citi, ръководени от Алекс Сондърс, посочват, че техният модел за макроикономическите режими започва да сигнализира навлизане в късна фаза на икономическия цикъл.
Сред основните причини са затягането на финансовите условия, доходността по американските държавни облигации на най-високи нива от две десетилетия, големият обем нов корпоративен дълг и отслабването на положителните икономически изненади.
В анализа си, цитиран от MarketWatch, екипът предупреждава, че пазарът може да започва да се отдалечава от досегашната среда тип „Златокоска“ – комбинация от устойчив растеж и сравнително овладяна инфлация.
Затова стратезите вече препоръчват акциите да бъдат с 5% под нормалното им тегло в портфейлите, след като преди това съветваха те да бъдат с 4% над него.
Те препоръчват и малка къса позиция в американски акции, като предпочитат развиващите се пазари.
Паралелът с края на 70-те
Според Citi сегашната среда напомня периода непосредствено преди Федералният резерв под ръководството на Пол Волкър да повиши агресивно лихвите, за да овладее инфлацията.
В началото и тогава акциите успяват да поскъпват благодарение на устойчивия икономически растеж и забавящата се инфлация. След това обаче ценовият натиск се завръща и пазарът започва да пада.
Citi открива и геополитически паралел – Иран отново е в центъра на риска. В края на 70-те това е Иранската революция, а днес страната отново е ключов фактор за енергийните пазари и геополитическото напрежение.
Допълнителен сигнал идва от стратегиите, следващи пазарните тенденции, които обикновено се представят по-добре в среда на стагфлация. Те са имали силен септември както според симулациите на Citi, така и според данните на HFR за т.нар. CTA стратегии.

„Тенджера под налягане“
Крис Уотлинг от Longview Economics стига до сходен извод, макар и по друг път. „Ликвидността в световен мащаб се затяга и това вече се вижда на много места“, казва той пред CNBC.
Сред сигналите, които посочва, са увеличаването на рисковата премия по френския държавен дълг, по-големият спред спрямо други страни от еврозоната, напрежението при американските корпоративни облигации с рейтинг CCC и високодоходния дълг, както и слабостта в отделни части на фондовия пазар.
„Прилича на тенджера под налягане“, коменртира Уотлинг.
Според него подобни периоди обикновено се появяват, когато централните банки сменят посоката на паричната политика. През последните месеци глобалната тенденция се измества от понижения към повишения на лихвите.
Уотлинг очаква разпродажба на рисковите активи с продължителност между два и шест месеца, която според него може да започне във всеки момент.
Прогнозата му е за корекция от около 10% до 20% при S&P 500.

Пазарът се държи, но все по-малко акции го носят
Един от най-важните аргументи на Уотлинг е поведението на т.нар. пазарна широчина – броят компании, които реално участват в ръста. По думите му сегашната картина напомня 2011, 2015 и 2018 г. Тогава пазарът първо се движи почти без посока, след което ръстовете започват да се концентрират във все по-малък брой компании.
„Оптимистите казват: има седем акции с невероятен ръст на печалбите, няма проблем. Но в действителност всичко останало малко по малко отслабва. Доминото вече пада“, казва той.
Това е особено важно в сегашната среда, в която голяма част от ръста на американския пазар се концентрира около компаниите, свързани с изкуствения интелект.
AI бумът едновременно подкрепя и натоварва пазара
Тук двата анализа отново се пресичат.
Уотлинг смята, че покачването на доходността по американските облигации не е само сигнал за проблем. То отразява и огромния инвестиционен бум около изкуствения интелект и рязкото увеличение на корпоративните дългови емисии.
Компаниите набират все повече капитал, за да финансират центрове за данни, чипове, енергийна инфраструктура и други AI проекти.
Това може да подкрепи по-силен икономически растеж, но едновременно увеличава конкуренцията за капитал и държи лихвите високи. Така AI бумът се превръща едновременно в двигател на растежа и в източник на по-строги финансови условия.
ЕЦБ също вижда риск от корекция
Уотлинг не е единственият, който предупреждава за подобен сценарий.
През август икономисти от Европейската централна банка публикуваха анализ, според който историческият опит с предишни технологични революции води до тревожен извод – корекция на настоящите борсови оценки е вероятна.
Аргументът им е, че когато една нова технология започне да прониква във всички сектори на икономиката – както преди това железниците, електрификацията и интернет – инвеститорите постепенно започват да изискват по-висока рискова премия.
Това оказва натиск върху оценките и цените на акциите. След подобна корекция може да последва нов период на растеж, но междувременно инвеститорите могат да понесат значителни загуби.

Citi не е единодушна
Любопитното е, че дори в самата Citi няма единна оценка за посоката на пазара.
Докато количествените анализатори препоръчват по-предпазливо позициониране и малка къса позиция срещу американските акции, стратегическият екип на банката за фондовия пазар продължава да има цел от 8100 пункта за S&P 500 до края на годината.
Тази прогноза предполага меко приземяване на икономиката и по-мек завой на Федералния резерв.
„Нашата цел от 8100 пункта винаги е била базирана на сценарий за меко приземяване – ако не и направо на икономическа среда тип „Златокоска“, казва Скот Кронърт, ръководител на стратегията за акции в Citi.
Корекция, не рецесия
Уотлинг не очаква срив на икономиката.
Според него евентуалният спад би бил корекция в средата на цикъла, а не начало на рецесия.
Той определя американската икономика като намираща се в добро състояние и смята, че една по-сериозна разпродажба на рискови активи може дори да има прочистващ ефект – да свали очакванията за лихвите, да върне ликвидност във финансовата система и да подготви основата за следващ етап на растеж.
Въпросът е дали пазарът ще стигне до тази точка плавно.
СВЪРЗАНИ СТАТИИ
Само пет акции прикриват мечия пазар
През последния месец само един от 11-те сектора в S&P 500 - информационните технологии - е на плюс
Доходността по американските държавни облигации не спира да расте. Колко още ще издържат технологичните акции?
Първите признаци на напрежение може да се появят на пазара на корпоративен дълг още преди акциите да усетят пълния натиск
Стратег предупреждава за мечи пазар през 2027 г.: S&P 500 може да се понижи с близо 20%
Ерик Уолърстийн от Clocktower прогнозира влошаване на корпоративните печалби на фона на повишаването на лихвените проценти и цените на енергията
Последни Бизнес
виж още
Нобеловият лауреат Пол Кругман: Франция може вече да е „твърде голяма, за да бъде спасена“
Страната е поела по „фискално неустойчив път“, предупреждава икономистът, докато политическата криза, протестите и растящата цена на дълга поставят под въпрос способността на Париж да овладее финансите си
Слънчеви дни за ново начало: Когато есента носи най-топлите възможности за нов дом
Една есенна стъпка към мястото, което ще наречете у дома
Американските рафинерии трупат огромни печалби, докато войните свиват световните доставки на горива
Valero Energy, Marathon Petroleum и Phillips 66 са на път да надминат силните си резултати от второто тримесечие, след като конфликтите в Близкия изток и Украйна ограничиха предлагането и изстреляха маржовете в сектора
Последни Profit
виж още
SoftBank търси 100 млрд. долара от инвеститори в Персийския залив за нов мащабен AI залог
Основателят и главен изпълнителен директор Масайоши Сон е разговарял през последните седмици с високопоставени представители в ОАЕ, предава Financial Times
Учени в Сингапур създадоха най-точния атомен часовник в света
Устройството използва единичен йон на лутеций и е приблизително четири пъти по-прецизно от досегашните водещи разработки. То може да допринесе за предефинирането на секундата и да открие нови възможности за научни изследвания