Защо европейците спестяват различно от американците и как могат да преодолеят „страха“ от акции
 Близо 10 трилиона евро, притежание на домакинства в еврозоната, са концентрирани в налични средства и банкови депозити с ниска доходност. В същото време 80% не притежават акции или пазарни финансови инструменти

Домакинствата в еврозоната имат значителни спестявания, но около една трета от тях – близо 10 трилиона евро, са концентрирани в налични средства и банкови депозити с ниска доходност. В същото време 80% не притежават акции или други пазарни финансови инструменти.
Данните от проучвания сред населението разкриват поразителна разлика в участието на капиталовите пазари между домакинствата в еврозоната и тези в САЩ.
Може би още по-поразително е, че тази разлика се увеличава, когато се сравняват по-заможните домакинства. Дори богатите европейци инвестират значително по-малко в капиталовите пазари в сравнение с американците.
Това е важно, защото спестяванията, инвестирани в капиталовите пазари, могат да играят важна роля във финансирането на иновациите, производителността и дългосрочния растеж, като спомагат за преодоляване на инвестиционната празнина, подчертана в доклада на икономиста и бивш президент на ЕЦБ Марио Драги, отбелязва в нова публикация в официалния си блог Централната банка на Еврозоната.
Участието в капиталовите пазари може също да помогне на домакинствата да постигнат по-висока дългосрочна доходност, подпомагайки натрупването на богатство с течение на времето.

За да се разбере защо толкова голям потенциал остава неизползван, ЕЦБ поглежда отвъд обобщените данни и идентифицира четири различни типа домакинства въз основа на начина, по който разпределят своето богатство. Резултатите показват, че пречките пред инвестициите на капиталовите пазари варират значително. Разкриването на по-голяма част от потенциала на спестяванията ще изисква целенасочени политически мерки, съобразени с различните характеристики, предпочитания и ограничения на домакинствата.
Инвестиционната разлика между домакинствата в Европа и САЩ
От ЕЦБ сравняват участието на капиталовите пазари от двете страни на Атлантическия океан. За по-ясна представа, авторите на анализа се позовават на проучване за финансите и потреблението на домакинствата в еврозоната (HFCS) и на проучването за потребителските финанси в САЩ (SCF). И двете се основават на хиляди интервюта, които подробно обхващат финансовото състояние на участващите семейства и физически лица.
При сравнението между домакинствата в еврозоната и тези в САЩ се очертава поразителна разлика.
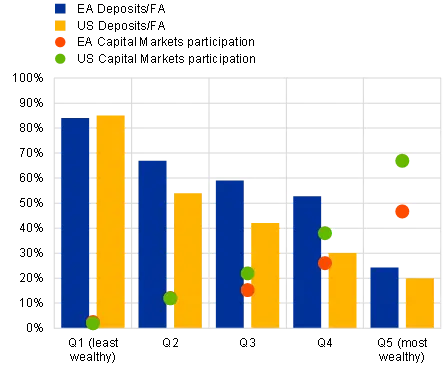
Първо, домакинствата в еврозоната държат средно около една трета от финансовите си активи под формата на банкови депозити, които носят малка или никаква доходност. В същото време домакинствата в САЩ държат само 11% от финансовите си активи в депозити.
Второ, разликата в инвестиционните навици между САЩ и еврозоната варира в зависимост от разпределението на богатството. Сред най-малко заможните домакинства тази разлика е относително малка: домакинствата от двете страни на Атлантическия океан първо създават резервен фонд за непредвидени разходи, като им остава малко за инвестиции.
Разликата обаче е много по-голяма при по-заможните домакинства. Сред най-заможните 20% в САЩ повече от 65% притежават котирани акции, облигации или взаимни фондове, в сравнение с по-малко от 45% в еврозоната.
Това показва, че по-ниското участие на домакинствата от еврозоната на капиталовите пазари не може да се обясни само с финансовата възможност. Инвестиционни навици, наличност на продукти и разликите в институционалните структури (като пенсионните системи) също са от значение.
Четири типа домакинства в еврозоната
Чрез проследяване на подробния състав на портфейлите на отделните домакинства в страните от еврозоната резултатите от проучването HFCS предоставят много по-богата картина, отколкото обикновените обобщени данни.
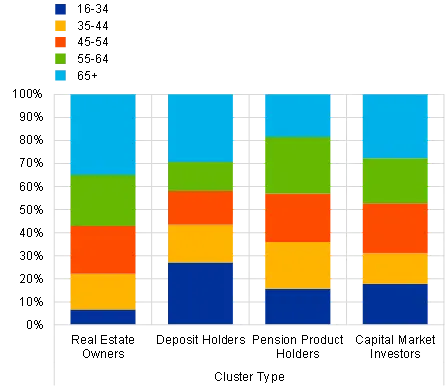
Клъстерният анализ е един от начините за анализ на сложни данни за богатството. Това е статистически метод, който групира домакинствата с подобни финансови профили. С помощта на този метод се идентифицират четири различни типа домакинства в еврозоната, всяко от които с различен подход към спестяване и инвестиране.
- Собственици на недвижими имоти: Над 60% от домакинствата в еврозоната държат по-голямата част от богатството си в силно неликвидна форма – недвижими имоти, обикновено къщи или апартаменти. Тази група включва както домакинства, които притежават основно жилище, така и такива, които използват имотите като инвестиция.
- Притежатели на депозити: Около 25% от домакинствата в еврозоната държат спестяванията си в банкови сметки, като експозицията към финансовите пазари е минимална.
- Притежатели на пенсионни продукти: Около 10% от домакинствата в еврозоната участват косвено във финансовите пазари чрез професионални и доброволни пенсионни и застрахователни продукти.
- Инвеститори на капиталовите пазари: Малка част (едва 4 %) от домакинствата в еврозоната инвестират значителна част от богатството си директно във финансови пазари чрез акции, инструменти с фиксирана доходност, взаимни фондове или ETF.
Тези четири групи подчертават степента, в която спестяванията в еврозоната остават концентрирани в активи, различни от пазарните инструменти.
Пречките за участие на капиталовите пазари са различни
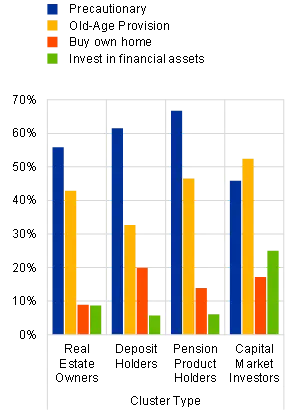
Архетипът на домакинството „собственик на недвижими имоти“ се среща във всички групи на разпределение на богатството. Той обаче е по-разпространен сред домакинствата със средно и по-високо ниво на богатство, което отразява капитала за притежаване на имоти.
Тази група спестява предимно от предпазливост и за осигуряване на старостта. Недвижимите имоти обаче не могат лесно да бъдат превърнати в парични средства, и домакинствата, чието богатство е в голяма степен обвързано с недвижими имоти, могат да изпитат затруднения при възникване на неочаквани разходи.
Архетипът „вложител“ е концентриран в по-ниските слоеве на богатството. Основната причина за спестяване е да си осигурят средства за непредвидени разходи или спестявания за извънредни ситуации. За домакинствата с по-ниско богатство ограничените финансови ресурси ограничават способността им да участват на капиталовите пазари.
„Притежателите на пенсионни продукти“ се групират в средата на разпределението на богатството. Основният им мотив за спестяване е осигуряването за старостта, което съответства на тяхното непряко участие на капиталовите пазари чрез пенсионни и застрахователни продукти.
За разлика от тях „инвеститорите на капиталовите пазари“ – макар и да представляват малцинство, имат изненадващо разнообразен профил на богатството. Те също спестяват предимно с цел осигуряване за старостта, което отразява по-дългите инвестиционни хоризонти, често свързани с прякото участие на пазара.
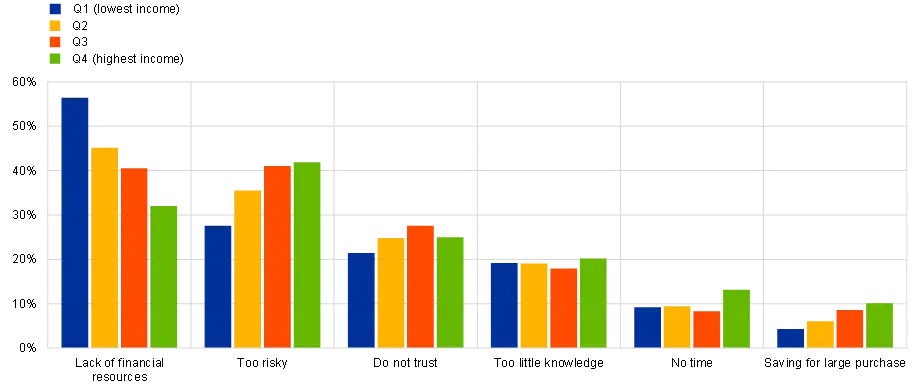
Допълнителни данни от проучването на ЕЦБ за потребителските очаквания, представени в неотдавнашен работен документ, показват, че ограниченото участие на пазара на акции отразява нещо повече от финансови ограничения. За домакинствата, които не са финансово ограничени, възприеманият риск е основната пречка за инвестиране в акции или взаимни фондове, базирани на акции.
Ограничените познания и ниско доверие във финансовите пазари също възпират много домакинства от инвестиране. Ето защо възприятията и финансовата грамотност играят важна роля. Всъщност данните може би дори подценяват значението на финансовата грамотност, тъй като самото ограничено разбиране може да допринесе за ниско доверие във финансови продукти и повишено възприемане на риска, допълва в анализа си ЕЦБ.
Защо инвестиционните модели се различават толкова между отделните домакинства
Тук влияят няколко фактора. Институционалният контекст – включително данъчни стимули, пенсионните структури и наличието на прости инвестиционни продукти, може да определи инвестиционните решения на домакинствата.
Доверието в пазарите, финансовата грамотност и нивото на образование също могат да повлияят на това дали домакинствата се чувстват готови да инвестират.
Възрастта също играе роля, като по-възрастните домакинства инвестират в недвижими имоти, докато по-младите разпределят спестяванията си между налични средства и спестовни сметки, пенсионни планове и продукти на капиталовия пазар.
Тези фактори не действат еднакво и няма една-единствена политическа мярка, която да насърчи инвестициите на капиталовия пазар сред всички домакинства.
По-добрият достъп до капиталовите пазари може да помогне на домакинствата да постигнат по-висока доходност и да диверсифицират инвестициите си. Необходима е комбинация от мерки, за да се преодолеят конкретните ограничения, пред които са изправени различните групи домакинства.
Добрите примери
Няколко успешни инициативи от цялата еврозона могат да посочат пътя напред.
Повишаването на финансовата грамотност в целия ЕС, като се надграждат вече предприетите от ЕК инициативи, би могло да помогне на домакинствата да разберат по-добре финансовите продукти и оценят по-точно рисковете.
Стартиралата през 2010 г. Национална програма за финансово образование в Словения помогна на страната да постигне едни от най-високите резултати по финансова грамотност в ЕС.
Същевременно предлагането на прости и достъпни инвестиционни продукти може да допринесе за подобряване на прозрачността и изграждането на доверие в капиталовите пазари.
Във Финландия, например, сметките за инвестиции в акции насърчават по-голямо участие в капиталовите пазари. Към края на 2024 г. 37% от домакинствата в страната притежават взаимни фондове, котирани акции или и двете.
Благодарение на задължителните професионални пенсионни схеми, домакинствата в Нидерландия могат да се възползват от доходността на капиталовите пазари, без да се налага да вземат активни инвестиционни решения, което подпомага дългосрочно натрупване на богатство за домакинства с ограничено време или финансови ресурси.

За да бъде ефективна, стратегията на ниво ЕС трябва да направи нещо повече от това да улесни достъпа до продуктите на капиталовите пазари и да ги направи по-прозрачни.
Тя трябва също така да се справи с пропуските в знанията, ниските нива на доверие и опасенията за инвестиционния риск. Успехът ѝ ще зависи от създаването на достъпни начини за инвестиране, които отразяват разнообразните демографски характеристики, финансовото състояние, целите за спестяване, възрастта и нивото на образование на домакинствата в еврозоната.
Програмата за Съюза на спестяванията и инвестициите ще играе решаваща роля за разширяването на тези усилия.
Ключовите инициативи, които вече са на дневен ред, изискват своевременно изпълнение. Бързият напредък по отношение на спестовните и инвестиционните сметки (SIA) и пенсионните реформи ще е от съществено значение за насочване на европейските спестявания към капиталовите пазари, като се осигурят необходимите инвестиции за иновациите, производителността и дългосрочния икономически растеж.
СВЪРЗАНИ СТАТИИ
Парите за втора пенсия между риск и време: Какво показва сметката зад мултифондовете
Повече риск в началото, повече сигурност преди пенсия – новият модел залага на времето, за да увеличи натрупаното

Бюджет „по усещане“: Американците спестяват, не защото трябва, а защото така го чувстват
Ново проучване показва, че 44% от американците коригират разходите си не според реалното си финансово състояние, а според усещането, че икономиката се влошава – дори когато личните им финанси остават стабилни

Колко финансово грамотни са европейците?
Почти половината от гражданите на ЕС не разбират основните финансови понятия, включително инфлацията
Последни Стратегии
виж още
Приятел от Москва и две вечери на Бахамите: Кой е Умар Кремльов, платил сватбеното парти на Тръмп-младши
Шефът на Международната боксова асоциация е платил две вечери на Бахамите след сватбата, а биографията му го свързва с Путин, „Нощните вълци“ и руския политически елит
40 000 долара за живот без телефон и работа във ферма: Училището, което отваря път към елитен университет
В Mountain School гимназисти прекарват един учебен срок сред крави, овце и домакински задължения, докато учат на високо академично ниво. За някои семейства необичайният модел е и начин децата им да се откроят в битката за място в Харвард, Браун и Дартмут
От „Искам по-висока заплата“ до „Как да блесна в ерата на AI“: 10 тактики за оцеляване и успех в офиса
Как да убедите шефа, че струвате повече, да не потънете в хибридния офис и да останете сред хората, които компаниите не искат да губят
Последни Profit
виж още
Имената, пазещи изгубената природа на Ирландия
Старите географските названия на острова се превръщат в ценен източник на информация за възстановяването на изчезнали видове и местообитания
НСИ: 5,1% е инфлацията в България на годишна база през август
Натрупаната инфлация, измерена с индекса на потребителските цени за последните три години (август 2026 г. спрямо август 2023 г.) е 12,9%, а за последните пет години (август 2026 г. спрямо август 2021 г.) е 43,2%