МАЕ: Войната с Иран може трайно да намали зависимостта на света от Ормузкия проток
 Ако сериозните нарушения на корабоплаването продължат, количествата петрол, преминаващи през стратегическия маршрут, могат да намалеят от около 20 млн. барела дневно преди войната до под 2 млн. барела през 2035 г.


Нарушенията в корабоплаването заради войната с Иран разрушиха доверието в Ормузкия проток като надежден маршрут за световната търговия с енергийни суровини. Това ускорява скъпоструващо преструктуриране на международните енергийни потоци, което може драстично да намали зависимостта на света от протока през следващото десетилетие, предупреждава Международната агенция по енергетика (МАЕ).
Преди началото на конфликта през Ормузкия проток, тесния морски коридор, свързващ Персийския залив със световните пазари, преминаваха около 20 млн. барела петрол дневно.
Ако корабоплаването остане сериозно затруднено, тези количества могат да намалеят до 8,5 млн. барела дневно през 2030 г. и до под 2 млн. барела през 2035 г., посочва базираната в Париж агенция в годишния си доклад Световни енергийни перспективи (World Energy Outlook).
„Кризата в Ормузкия проток нанесе огромен шок на системата“, заявява изпълнителният директор на МАЕ Фатих Бирол. „Не виждам реалистичен начин световната енергийна система да се върне към състоянието си отпреди кризата.“
Въпреки това се очаква Близкият изток да запази позицията си на най-големия износител на петрол в света, докато водещите производители в Персийския залив ускоряват изграждането на алтернативни петролопроводи и транспортни маршрути.
От началото на войната с Иран в края на февруари Саудитска Арабия използва своя петролопровод „Изток–Запад“, за да транспортира суров петрол към Червено море. Обединените арабски емирства разчитат на петролопровода си до пристанището Фуджейра на Оманския залив.
Според МАЕ в момента се изграждат или обсъждат нови петролопроводи с общ капацитет от около 7 млн. барела дневно, които ще позволят на производителите от Персийския залив да изнасят петрол, без да преминават през Ормузкия проток.
Реализацията на тези проекти ще изисква инвестиции за приблизително 40 млрд. долара. По оценки на агенцията това ще увеличи разходите за всеки изнесен барел петрол от Близкия изток с около 2 долара.
„Няма да е лесно, но световната енергийна система би могла да се справи и без протока“, казва Бирол. „Тя обаче не може да се справи без Близкия изток.“
Междувременно световните цени на петрола остават силно нестабилни. Международният бенчмарк Brent се повиши от около 71 долара за барел преди войната до върхове над 126 долара, преди да се върне към приблизително 93 долара през ноември.
Реакцията на цените се оказа по-умерена, отколкото можеше да се очаква предвид мащаба на нарушенията в доставките. Причината е, че кризата съвпадна с период на сравнително обилно световно предлагане и добре запълнени запаси.
Сега МАЕ очаква световният петролен пазар отново да премине към свръхпредлагане, тъй като производството в Близкия изток се възстановява по-бързо, отколкото расте глобалното търсене.
През настоящото тримесечие излишъкът се оценява на 1,7 млн. барела дневно, като се очаква да нарасне до около 3,8 млн. барела дневно през следващата година.
Между март и октомври световното търсене на петрол е намаляло с приблизително 3,7 млн. барела дневно спрямо същия период на предходната година.
По-високите цени, физическият недостиг на суровини, наложените от правителствата ограничения и отслабването на икономическата активност са основните фактори, които свиват потреблението.
Спадът е особено рязък в Близкия изток, където търсенето намалява с 10%, и в Азия, където понижението достига 5%.
Вносът на суров петрол в Китай по море е спаднал от 11,6 млн. барела дневно през февруари до около 6 млн. барела през юни. През този период страната е използвала натрупаните си запаси, ограничила е износа на горива и е преминавала към алтернативни енергийни източници.
В дългосрочен план МАЕ очаква кризата да ускори и по-широката тенденция държавите да разчитат в по-голяма степен на собствените си енергийни ресурси.
Най-големите печеливши от тази промяна вероятно ще бъдат възобновяемите енергийни източници и ядрената енергия. Мерките за повишаване на енергийната ефективност, биогоривата и дори въглищата в някои азиатски държави също могат да получат допълнителен тласък.
„Като цяло държавите искат да разчитат все повече на енергия, произведена на собствената им територия“, посочва Бирол.
Нестабилните цени на горивата допълнително засилват аргументите в полза на електрификацията.
От 2019 г. насам световното търсене на електроенергия нараства по-бързо от глобалната икономика и с двойно по-висок темп от общото търсене на енергия. Основните двигатели са електромобилите, климатичните системи, електрическите двигатели в промишлеността, термопомпите и центровете за данни.
МАЕ очаква потреблението на електроенергия да се ускорява допълнително до 2035 г., като във всички разгледани сценарии делът ѝ се доближава до 30% от крайното енергийно потребление.
Последни Глобално
виж още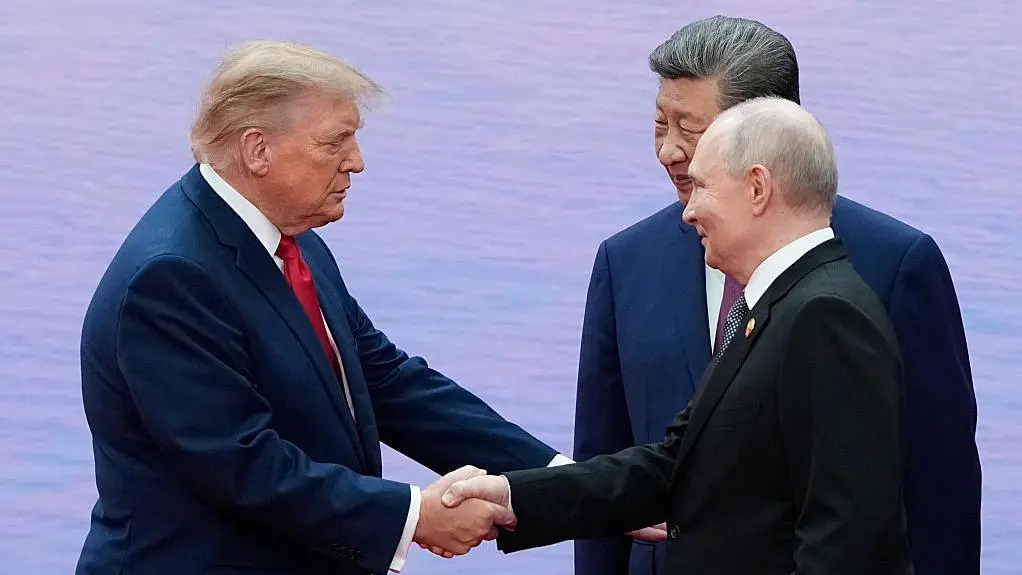

ЕС предлага 45 млрд. евро заем за Украйна, за да предотврати криза с ликвидността и да подсили отбраната
Председателят на ЕК Урсула фон дер Лайен цели да осигури на Киев „силна позиция“ в преговорите и е уверена, че всички 27 държави-членки ще подкрепят идеята
Прогноза: Мюсюлманите ще са повече от християните, ислямът ще е най-голямата религия до 2035 г.
Според Pew Research Center до 40 години в САЩ няма да има християнско мнозинство. Сега то е 62%, а до 2065 г. делът ще спадне под 50%. До 2070 г. християните в Европа ще са с една трета по-малко, мюсюлманите ще се увеличат от 6% на 13%
Си посрещна Тръмп с прегръдка ден преди историческата среща с Путин
В четвъртък тримата ще обсъдят конфликтите в Украйна и Иран, както и търговските противоречия между Вашингтон и Пекин
Последни Profit
виж още
Илон Мъск обвини Зеленски, че лъже за ограниченията на Starshield в Украйна
Мъск настоява, че военната мрежа е под контрола на Вашингтон, а Киев иска да използва търговския Starlink за нападения
Тръмп се среща със Си Дзинпин след кратък разговор със „своя приятел“ Путин
На фона на търговските противоречия между Вашингтон и Пекин тримата лидери се събират на историческа среща в Китай, за да обсъдят ядреното разоръжаване и войните в Украйна и Иран