Експерти: Лихвите по кредитите може скоро да тръгнат нагоре
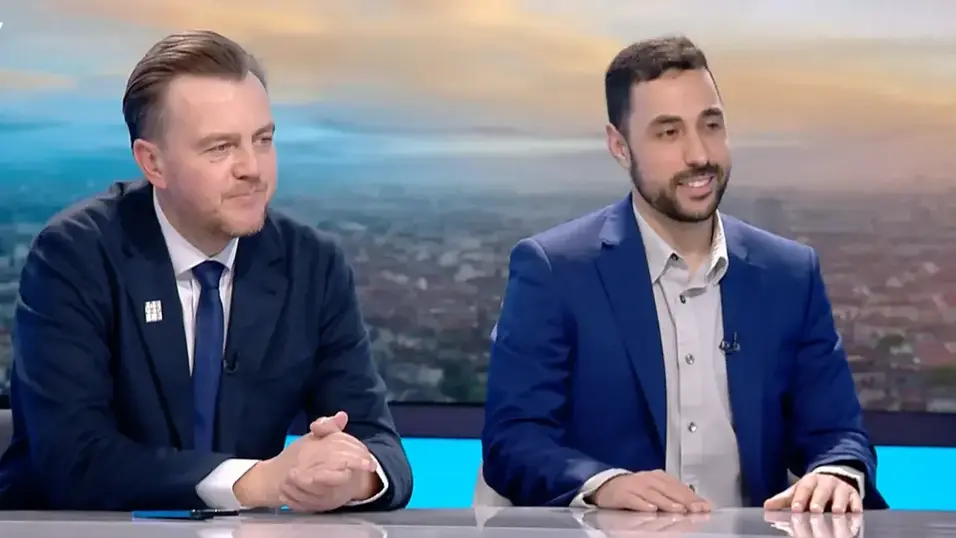
 „Лихвите вероятно ще се променят съвсем скоро и с това ще има и доста икономически ефекти“, заяви Александър Нуцов, изпълнителен директор на Българската предприемаческа асоциация

Лихвите по кредитите в България вероятно скоро ще започнат да се повишават, но се очаква поскъпването да бъде плавно. Най-сериозният риск е свързан с ипотечното кредитиране, което нарасна значително през последните години.
„Лихвите вероятно ще се променят съвсем скоро и с това ще има и доста икономически ефекти“, заяви Александър Нуцов, изпълнителен директор на Българската предприемаческа асоциация, в предаването „Тази сутрин“ по bTV.
Според него поскъпването на кредитите ще се отрази върху потреблението, кредитирането и пазара на недвижими имоти, а оттам и върху публичните финанси.
Българските домакинства са сред най-уязвимите в еврозоната при повишаване на лихвите, показва анализ на Oxford Economics.

Причината е, че 99,5% от обема на новото жилищно и потребителско кредитиране у нас е с плаващи лихви при средно 15,6% за еврозоната. При съществуващите заеми делът достига 98,1% в България срещу 21,8% средно за държавите, използващи еврото.
Това означава, че покачването на лихвените проценти може сравнително бързо да увеличи месечните вноски на българските кредитополучатели, докато домакинствата с дългосрочно фиксирани лихви са по-защитени.
Петър Ганев, старши изследовател в Института за пазарна икономика, припомни, че България премина през продължителен период на необичайно ниски лихви по жилищните кредити.
Последните данни на БНБ показват, че през септември средната лихва по новите жилищни заеми е била едва 2,41%.
„В България традицията е почти винаги да е на плаваща лихва. Пазарът е такъв, по-уязвими сме, но ако има покачване на лихвите, очаквам то да е плавно“, посочи Ганев.
Според него основната неизвестна остава моментът, в който поскъпването ще достигне ипотечния пазар.
„Големият въпрос е кога ще тръгнат за ипотечните кредити – там е заровен по-големият проблем. Ипотечното кредитиране е това, което изключително много се повиши“, подчерта икономистът.
Ганев обаче не очаква самото увеличение на лихвите непременно да доведе до масови проблеми с изплащането на заемите.
По думите му най-сериозният риск възниква, когато кредитополучателите започнат да губят работата и доходите си.
„Ако хората работят, апартаментите обикновено могат да ги изплащат“, посочи той.
Икономистът направи разграничение и между домакинствата, купили жилище за собствени нужди, и инвеститорите, поели прекомерен риск с множество имоти. Според него последните трябва сами да понесат последиците от подобни спекулативни решения.
Последни Бизнес
виж още
Nvidia печели повече от всякога, но Уолстрийт се страхува за бъдещето
Акциите на производителя на чипове поевтиняха въпреки силния финансов отчет и по-високите прогнози
Майкъл Трейси идва в София с най-важните уроци на баща си за успеха
Синът на един от най-популярните автори и лектори в областта на личностното развитие ще се срещне с българската публика на 20 ноември в рамките на „Лидерски форум 2026“ и Sales Club Conference 2026
Хуанг и Лътник са дали съгласие да бъдат разпитани от Банковата комисия на Сената
Според председателя на комисията изслушванията на технологичния лидер и министъра на търговията на САЩ ще предоставят „повече информация какво са знаели, кога са го знаели и защо не са предприели нищо по въпроса“, засягащ шпионската афера в Nvidia
Последни Profit
виж още
Тръмп се среща със Си Дзинпин след кратък разговор със „своя приятел“ Путин
На фона на търговските противоречия между Вашингтон и Пекин тримата лидери се събират на историческа среща в Китай, за да обсъдят ядреното разоръжаване и войните в Украйна и Иран
Anthropic набра 81 млрд. долара при рекордно IPO
Увеличеното предлагане на гиганта в изкуствения интелект се очаква да изпревари SpaceX и да се превърне в най-голямото борсово листване в историята