Любовта е във въздуха, но парите – в отделни сметки
 Семейното съжителство, при което двойките харчат от отделни бюджети – без угризения за покупки на лични вещи или уикенд с приятели, се очертава като хитова тенденция в личните финанси
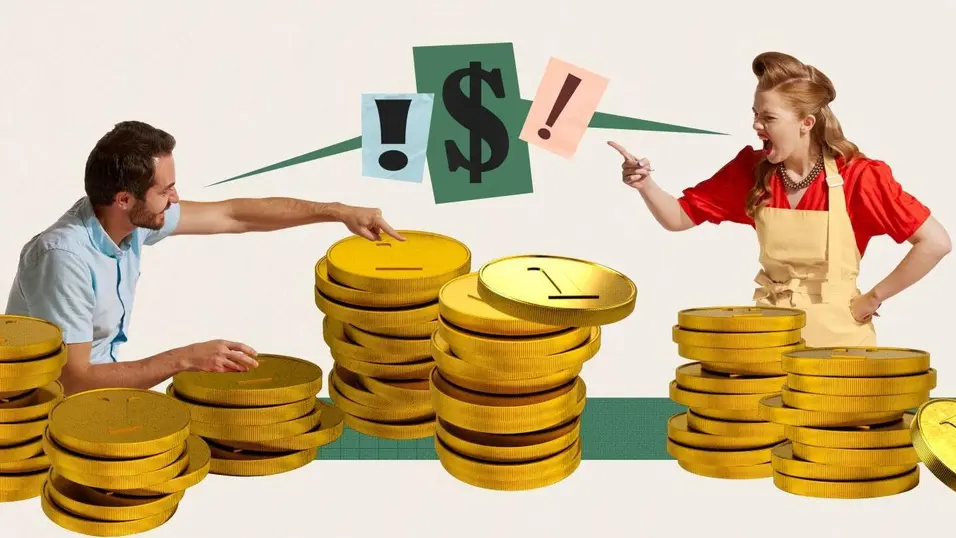

Тенденцията на двойки без деца (DINK) изживява своя момент.
Милениалите, което още не са станали родители, въпреки че е време, предпочитат да публикуват снимки в TikTok със закуски с шампанско в скъпи хотели и луксозни пътувания, организирани в последния момент – всичко, финансирано с парите, които не харчат за памперси, например.
Сега обаче на сцената излиза нова финансова мода за двойки.
„Десетилетия наред средностатистическата американска двойка се събираше на кухненската маса, за да обедини финансите си, след като се прибере от медения си месец“, разказва пред Fortune Шрути Джоши, президент и главен оперативен директор на компания за финансово планиране Facet. Вече не е така.
Все по-често компанията отбелязва двойки, които не споделят нито банкова сметка, нито общ семеен бюджет, и това е толкова разпространено, че е получило име: SPLIT.

Това са партньори, които поддържат отделни финанси, докато споделят общи планове за бъдещето, а Джоши казва, че са все по-голяма част от домакинствата, с които Facet работи.
„Нашите финансови консултанти са свикнали да работят с двойки, при които всеки има свои спестовни сметки, дългове и пенсионни планове 401(k), като в същото време споделят план, който обединява всичко това“.
Защо все повече двойки поддържат отделни финанси
Зад тази тенденция стои една голяма промяна: стигмата вече я няма.
„Преди едно поколение поддържането на собствена сметка изглеждаше като залог срещу връзката ти“, казва Джоши. „Днес това се възприема като признак на зрялост, а хората са по-отворени към разговори за финанси, отколкото преди едно поколение.“
Хората изграждат лични връзки късно, със спестявания, инвестиции и пенсионни планове, за които са необходими години, дори десетилетия.
„Те не искат да ги разбиват, за да ги обединят с партньора си. И не би трябвало да се налага да го правят. Освен това все повече жени имат сериозен доход, а когато и двамата партньори имат кариера и сравними доходи, има по-малко причини всичко да се прехвърля през една обща сметка:, отбелязва експертът.

Израстването в среда с високи равнища на разводи също е направило по-младите двойки по-съзнателни за защитата на финансовата си независимост.
От друга страна, обединяването в един общ фонд може да е объркващо; единият партньор може да изплаща студентски заеми, докато другият да е без дългове и с безупречна кредитна история.
Ето защо двойките от типа SPLIT се възползват от същите предимства като DINK – два дохода, предназначени само за тях, но без да събират всеки цент в една сметка, като всеки партньор може да харчи, спестява и си позволява разходи по свой начин.

Има ли уловка
DINK са двойките, на които всички завиждат, със среден доход на домакинството от 193 900 долара, в сравнение със 151 900 долара за двойки с два дохода и деца, според Pew Research Center. Като цяло те разполагат с по-малко имущество – 214 700 долара срещу 361 500 долара, главно защото са по-млади и е по-малко вероятно да притежават собствен дом.
Но също така избягват изключително високите разходи, свързани с отглеждането на деца. Двойките с деца носят около 70 000 долара повече дългове, според данните на Федералния резерв за 2022 г. А към това се прибавят и разходите за по-голямата къща и автомобил.
Когато се вземат предвид заемите, кредитните карти и ипотеките, двойките без деца имат дългове от около 100 000 долара, но тази сума се увеличава до 168 000 долара за двойките с деца.

Двойките SPLIT имат същата структура: два дохода и, засега, никакви разходи за грижи за деца.
Силата им идва от начина, по който управляват парите си. Те могат да обединяват средства за големи цели като придобиване на дом или пътуване. Но финансовата автономност означава, че не се налага да се оправдават, когато харчат за себе си. Те по-рядко изпитват нужда да крият скъпо ново сако или да оправдават уикенд пътуване с приятели, например.
Те също така изграждат собствена кредитна история и спестявания за пенсия, както и защитават богатството си, в случай че нещата се обърнат в лоша посока.
Но този модел работи само при редовни и откровени разговори за това кой за какво плаща. И именно това е суперсилата.

Джоши отбелязва, че благодарение на това двойките SPLIT говорят за пари по-често, отколкото тези, които обединяват всичко и избягват темата. Тази динамика ги държи в отбор, като елиминира много от обичайните кавги за пари.
Но има уловка. Тази схема е идеална за хора, които не планират деца. Ако искате дом заедно или да създадете семейство, изведнъж тя вече не е толкова гъвкава.
„Финансовият план, който сте избрали, когато сте били щастливи без деца и сте наемали апартамент в града, може да не е същият, от който се нуждаете, когато решите да купите къща и да имате бебе“, казва Джоши, като добавя, че ипотечните кредитори и данъчните разпоредби благоприятстват съвместната сметка. „Двойките с разделени финанси са наясно, че техният начин на живот ги устройва, но въпреки това са в среда, която не подкрепя двойки с разделени финанси“.
СВЪРЗАНИ СТАТИИ

5 неща, които щастливите двойки правят вечер (вместо да гледат телевизия)
Психологът д-р Марк Травърс разкрива в свой коментар за CNBC как малките промени в рутината могат да спасят връзката ви от „автопилота“ на ежедневието

Бонуси от €2000, безплатни тържества: Хотелска верига влиза в битката на Полша с демографската криза
Arche предлага стимули на двойки, които се опитват да заченат, на фона на една от най-ниските раждаемости в ЕС

5 грешки, които щастливите двойки никога не правят (според двойка терапевти с 50-годишен брак)
Не пестете извинения и комплименти. Не влизайте в играта „кой първи ще покаже нежност“. Ето защо
Последни Стратегии
виж още
Филантропия на следващо ниво: Свръхбогати даряват акции на малките американци
Пионер в новите дарения е президентът на SpaceX, която се ангажира да дари на над 2 милиона деца корпоративен дял. Това обаче е и вид данъчна стратегия, а рискът от спад в акциите или дори фалит на компанията може да е за сметка на семействата

„Петно върху Норвегия“: Тръмп избухна с критика, след като отново се размина с Нобеловата награда за мир
„Ние няма да забравим това, Норвегия“, написа той след като наградата беше връчена на бивш съдия в Международния наказателен съд. Часове по-късно Белият дом наложи санкции на съда със заплаха, че „ще парализираме способността му да функционира“
Бившият съдия в Международния наказателен съд Нави Пилай спечели Нобеловата награда за мир
Южноафриканската юристка е отличена за дългогодишната си работа в защита на международното право и приноса си към търсенето на отговорност за военни престъпления, престъпления срещу човечеството и геноцид
Последни Profit
виж още
Новият филм на Том Круз може да се окаже тежък провал за кариерата му
Екшън звездата в ролята на нефтен магнат и темата за климатичните промени донесоха катастрофалните 8 милиона долара приходи за Digger в САЩ в седмицата на премиерата. Но Холивуд предприе офанзива в защита на актьора
България е по-добра в иновациите, отколкото изглежда
Страната успява да генерира сравнително добри резултати спрямо наличните ресурси. Това не означава непременно, че иновационната система е ефективна във всички свои компоненти, сочи Глобалният индекс за иновации