Акциите на SK Hynix скочиха с над 10% след по-силна печалба и план за връщане на 25 млрд. долара на инвеститорите
 Приходите са нараснали с 327,9% спрямо година по-рано, а оперативната печалба - с 632,1%
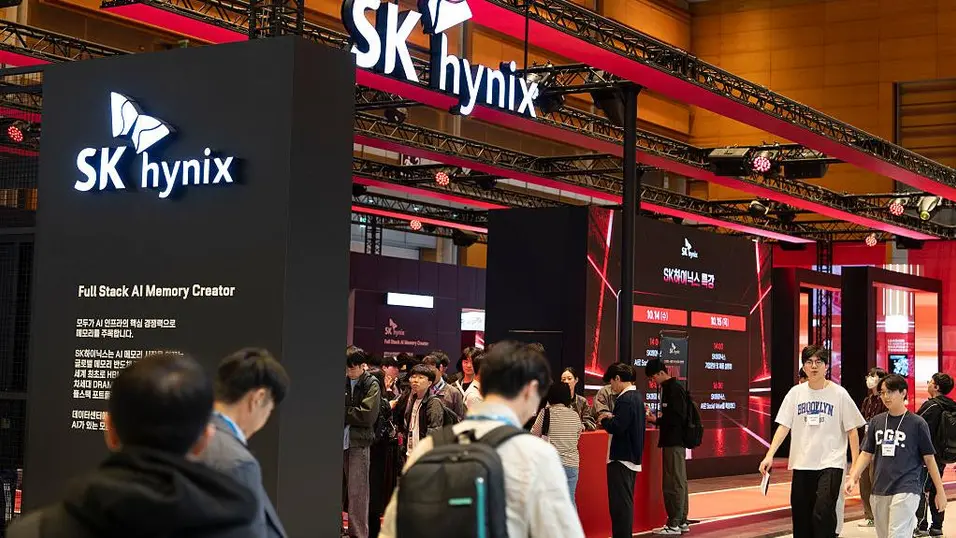

Южнокорейският производител на чипове SK Hynix отчете в сряда рекордна тримесечна печалба, значително над очакванията, и обяви дивиденти и обратно изкупуване на акции за над 25 млрд. долара. Акциите на компанията поскъпнаха с повече от 10%.
Приходите за третото тримесечие достигат 104,62 трлн. вона (78,86 млрд. долара) при очаквани 98,34 трлн. вона според LSEG SmartEstimates, които дават по-голяма тежест на прогнозите на анализатори с по-добра историческа точност.
Оперативната печалба достига 83,33 трлн. вона при очаквани 76,72 трлн. вона.
Приходите са нараснали с 327,9% спрямо година по-рано, а оперативната печалба - с 632,1%. Спрямо предходното тримесечие приходите са се увеличили с 31,9%, а оперативната печалба - с 37,6%.
Акциите на SK Hynix поскъпнаха с повече от 10%, изпреварвайки ръста от 6,25% на индекса Kospi.
Компанията отчете рекордни тримесечни приходи и оперативна печалба, като продажбите за първи път надхвърлиха 100 трлн. вона. SK Hynix обяви и план да върне около 100 трлн. вона на акционерите, включително най-малко 30 трлн. вона под формата на парични дивиденти и 60 трлн. вона чрез обратно изкупуване и анулиране на акции.
По време на разговора с анализаторите главният изпълнителен директор на SK Hynix Куак Но-джунг посочи волатилността на финансовите пазари и корекцията при акциите на производителите на чипове като основни причини компанията да прекрати прегледа на възможностите за набиране на капитал преди IPO и за евентуално първично публично предлагане на американското си подразделение Solidigm.
„Solidigm стигна до извода, че в момента едно IPO няма да донесе в пълна степен очакваните ползи“, заяви Куак Но-джунг, цитиран от CNBC.
Компанията по-рано беше заявила, че ще продължи да оценява подходящия момент, мащаба на инвестициите и възможностите за финансиране, за да подкрепи растежа на Solidigm и да увеличи стойността за акционерите.
Куак представи и планове печалбата от инвестицията на SK Hynix в японския производител на чипове Kioxia да бъде върната на акционерите.
„Възнамеряваме да върнем на акционерите печалбата, реализирана тази година от инвестицията ни в Kioxia, чрез специален дивидент“, каза той.
Производителят на чипове одобри дивидент за третото тримесечие в размер на 14 трлн. вона, включително специален дивидент, финансиран от печалбата от инвестицията в Kioxia.
SK Hynix ще изкупи обратно и акции за 20 трлн. вона, половината от които ще бъдат анулирани още тази година. Това идва, след като миналата седмица компанията приключи по-рано обявеното обратно изкупуване на акции за 40 трлн. вона, които също предстои да бъдат анулирани.
Компанията планира и да повиши целта си за възвръщаемост към акционерите до над 50% от натрупания свободен паричен поток, генериран между 2025 и 2027 г. SK Hynix очаква инвестициите в AI да запазят силния си темп заради по-широкото използване на AI услуги и по-разнообразната база от инвеститори.
Компанията добави, че очаква структурният дисбаланс на пазара на памети, при който търсенето надвишава предлагането, да се запази още известно време.
Старши анализаторът Мехди Хосейни от Susquehanna International Group потвърди неутралната си препоръка за SK Hynix след резултатите за третото тримесечие и заяви, че предпочита Micron и Samsung Electronics пред южнокорейския производител.
Той посочва по-диверсифицираното портфолио от памети на Micron и бизнеса на Samsung с производство на чипове по поръчка като фактори, които според него предлагат по-добро съотношение между риск и потенциална доходност.
Хосейни коментира, че акциите на SK Hynix са подценени и че предпочита американските депозитарни разписки (ADR) на компанията, търгувани в САЩ, пред акциите ѝ на южнокорейския пазар заради по-големия брой потенциални инвеститори в САЩ.
„Бих предпочел ADR в САЩ“, казва той пред CNBC, добавяйки, че не е сигурен дали на корейския пазар има достатъчно нови купувачи.
По-високо производство на памет
SK Hynix очаква HBM4 да изпревари HBM3E както по доставки, така и по приходи през четвъртото тримесечие, докато компанията увеличава производството в завода M15X в Чхонджу, Южна Корея.
HBM, или паметта с висока пропускателна способност, е вид усъвършенствана памет, използвана заедно с AI процесори за обработка на големи обеми данни. HBM4 е шестото поколение на технологията, чието масово производство и доставки започнаха през третото тримесечие.
Средните продажни цени на DRAM са се повишили с близо 30% спрямо предходното тримесечие, подкрепени от по-високите цени на стандартната DRAM памет и нарастващия дял на по-скъпите HBM4 продукти.
Междувременно доставките на DDR5 памет за сървъри - вид памет, използвана в центровете за данни - са нараснали с повече от 40% спрямо предходното тримесечие, стана ясно по време на разговора с анализаторите.
Компанията е сключила дългосрочни договори с 14 големи клиенти, които покриват над 50% от производствения ѝ капацитет за 2027 и 2028 г. SK Hynix очаква търсенето на памети да надвишава предлагането до 2030 г. и планира значително да увеличи инвестициите си през следващата година.
Последни Бизнес
виж още
Въпреки AI разходите, американският бизнес расте – но ще запази ли инерцията си
Поръчките за капиталови стоки, внимателно наблюдаван индикатор за бизнес разходи, се повишават с 0,5% през септември, след скок от 1,6% през август. Инвеститорите обаче следят разходите за дългосрочни проекти, при които възвръщаемостта е несигурна
Борсов трансфер: General Motors изоставя NYSE и преминава към Nasdaq
Автомобилният гигант планира да прехвърли листването на обикновените акции от Нюйоркската фондова борса, като се очаква новата търговия да започне на 17 ноември. Акционерите не трябва да предприемат действия във връзка с прехвърлянето
Revolut е под лупата на BoE – проверяват механизмите за контрол на рискове
Английската централна банка е започнала проверка по Раздел 166 за събиране на доказателства. Ако бъдат констатирани нарушения, регулаторните органи могат да наложат санкции или да предприемат мерки за принудително изпълнение от финтех компанията
Последни Profit
виж още
Радев: Търсим баланс между по-високи доходи и по-нисък дефицит
По думите му подготовката на бюджета е по-сложна и заради факта, че за първи път той се изготвя в евро и трябва да премине през съответните процедури на съгласуване с Европейската комисия
Флавио Болсонаро е заминал за САЩ след загубата на президентските избори. Белият дом е одобрил допускането му в страната
Синът на бившия бразилски президент Жаир Болсонаро е разследван за предполагаема корупция и финансови нарушения, а отпътуването му идва въпреки съдебното разпореждане да предаде паспортите си и да не напуска Бразилия