МФ предлага промени в данъчните облекчения, ДДС, корпоративното облагане и местните данъци
 Данъчният пакет включва промени в 7 закона, по-висок праг за регистрация по ДДС, нов режим за ваучерите за храна, данък върху свръхпечалбите в няколко сектора, акциз за мощни автомобили и по-високи данъчни оценки на имотите

Министерството на финансите предлага нова мярка за подпомагане на работещите родители и значително увеличение на данъчните облекчения за деца и за деца с увреждания. Промените са част от по-широк данъчен пакет, който обхваща 7 закона, а общият ефект върху бюджета се оценява на 1,4 млрд. евро.
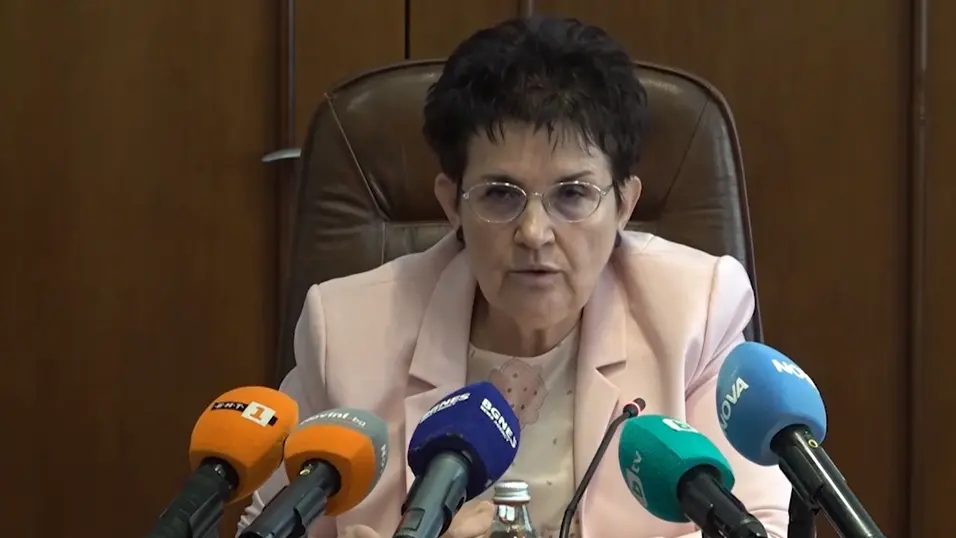
Пакетът беше представен днес от заместник-министъра на финансите Людмила Петкова на брифинг в Министерството на финансите.
Една от основните промени е свързана с данъчните облекчения за деца. За семейства с едно дете се предлага размерът им да се увеличи от 6000 лв. на 5000 евро. За две деца облекчението се предвижда да стане 8000 евро вместо досегашните 12 000 лв., а за три и повече деца - 11 000 евро вместо 18 000 лв.
Най-сериозно увеличение се предлага при семействата с деца с увреждания. Там годишното данъчно облекчение трябва да достигне 10 000 евро вместо сегашните 12 000 лв. По думите на Петкова това е най-голямото нарастване в скалата — с 3864 евро.
Нова мярка: разходи за спорт, образование и здраве на децата
За първи път в българското законодателство се предлага въвеждане на данъчно облекчение, свързано с детското развитие. То ще обхваща разходи за здравни, образователни и спортни дейности - например курсове, спортни занимания, танци и други подобни услуги.
Предвижда се тези разходи да се приспадат от годишната данъчна основа на работещите родители. За едно дете лимитът ще бъде 2000 евро, за две деца - 4000 евро, а за три и повече деца - 6000 евро.
За да се ползва облекчението, родителите ще трябва да разполагат с оправдателен документ - фактура, касова бележка или друг документ за извършен разход. Тези документи няма да се прилагат към годишната данъчна декларация, но трябва да бъдат налични при евентуална проверка от Националната агенция за приходите.
Според Министерството на финансите мярката има двоен ефект - подкрепа за работещите родители и изсветляване на част от сивата икономика в услугите за деца.
Прагът за задължителна регистрация по ДДС се вдига до 75 000 евро
С промени в Закона за ДДС се предлага прагът за задължителна регистрация да се повиши от 51 130 евро на 75 000 евро.
Целта е да се намали административната и финансовата тежест за микро-, малките и стартиращите предприятия. Доброволната регистрация по ДДС ще остане възможна за всеки бизнес, който иска да бъде регистриран.
Втора важна промяна по ДДС засяга доставките, свързани със земя и сгради. Предлага се въвеждане на задължение за регистрация по ДДС при такива облагаеми доставки, за да се ограничат схеми за избягване на данъка.
Петкова даде пример с дружества, които строят големи сгради, продават отделните имоти в рамките на един ден, достигат облагаем оборот за регистрация по ДДС, но към момента на регистрацията вече нямат последващи продажби и съответно не начисляват данък.
Пакетът предвижда и задължително електронно фактуриране за местните доставки. За трансграничните доставки европейската директива трябва да бъде въведена от 1 януари 2030 г. Според МФ електронното фактуриране едновременно намалява административната тежест за бизнеса и ограничава възможностите за ДДС измами.
Активи до 1000 евро ще се отчитат директно като разход
С промени в Закона за корпоративното подоходно облагане се предлага материални и нематериални активи на стойност до 1000 евро да не се амортизират, а да се отчитат директно като разход от предприятието. В момента прагът е 700 лв. и не е променян от години.
Предлага се и нов режим за пренасяне на данъчни загуби. Сега предприятията могат да пренасят загуби за следващите пет години до размера на реализирания положителен финансов резултат. Новото предложение е срокът да се удължи на 10 години, но приспадането да бъде до 70% от положителния финансов резултат за съответната година.
В ЗКПО се предвижда и ускорена данъчна амортизация за технологии за изкуствен интелект, високопроизводителна компютърна и сървърна техника. Предложението е за двоен размер на амортизацията за съответната година, но не повече от 100%.
Ваучерите за храна се увеличават до 200 евро месечно, но с 7% данък
Годишната квота за ваучери за храна на електронен носител се предлага да се увеличи от 818 млн. евро на 1,5 млрд. евро.
Месечният размер на ваучерите за едно лице ще нарасне от 102 евро на 200 евро. Въвежда се обаче 7% окончателен данък при източника. Това означава, че реално лицето ще може да получи максимално 186 евро месечен ваучер. Освобождаването от осигурителни вноски се запазва.
Данък върху свръхпечалбите за банки, телекоми, застрахователи и големи търговци на храни
Данъчният пакет предвижда през 2027 г. да бъдат обложени свръхпечалбите в няколко сектора — банки, застрахователни и презастрахователни дружества, търговци с поне 5 обекта за храни, телекомуникационни компании, обменни бюра и дружества за бързи кредити.
Според Министерството на финансите тези сектори формират около 60% от свръхпечалбата, реализирана във всички икономически сектори.
Като референтна стойност ще се използва средната печалба за периода 2020–2025 г., увеличена с 20%. Разликата между данъчната печалба за 2027 г. и тази референтна стойност ще се облага с 33%.
Петкова уточни, че няма да има осредняване по сектори - всяко предприятие ще изчислява референтната стойност спрямо собствената си история. По думите ѝ допълнителният приход ще финансира увеличените данъчни облекчения за деца, за деца с увреждания и новата преференция за детско развитие.
Акциз за автомобили над 250 kW
С промени в Закона за акцизите и данъчните складове се предлага въвеждане на акциз върху автомобили с мощност на двигателя над 250 kW.
Мярката няма да се прилага за специализирани автомобили, линейки, противопожарни автомобили и превозни средства със специален режим на движение.
Акцизът ще се дължи при първа регистрация или при внос на автомобила в страната. За нови автомобили се предлага ставка от 10 000 евро плюс 10 евро за всеки киловат над 250 kW. За употребявани автомобили ставката ще бъде 5000 евро плюс 8 евро за всеки киловат над прага.
По-високи данъци и такси в хазарта
Съществени промени се предвиждат и в Закона за хазарта. Предлага се увеличение на алтернативния данък за игрални автомати, игрални маси и друго игрално оборудване в наземните зали и казина.
За игрален автомат данъкът се предлага да се увеличи от 800 лв. на 600 евро. За игралните маси - от 22 000 лв. на 13 000 евро, а за друго игрално оборудване - от 5000 лв. на 3000 евро.
От 1 януари 2028 г. за наземните игрални зали и казина се предвижда държавна такса върху разликата между получените залози и изплатените печалби, но с ежемесечен минимум за всеки игрален автомат, маса и друго оборудване.
За засилване на контрола хазартните оператори, наземните игрални зали и казина ще трябва да изградят и поддържат дистанционна електронна връзка с информационните системи на НАП. Чрез нея ще се предава автоматизирана информация за игралните системи, устройствата, залозите, изплатените печалби и реализираните приходи.
Предлага се и двойно увеличение на вноските за социално отговорно поведение. За онлайн залагания те ще нараснат от 60 000 лв. на 60 000 евро, за игри в казино - от 20 000 лв. на 20 000 евро, а за всички останали хазартни игри - от 10 000 лв. на 10 000 евро.
Очакваните постъпления от тези вноски са 15 млн. евро. Те ще бъдат разпределени поравно - по 5 млн. евро - между Министерството на младежта и спорта, Министерството на здравеопазването и Министерството на образованието и науката за проекти за превенция и борба с хазартната зависимост.
Данъчните оценки на имотите ще се увеличават поетапно
Основната промяна в Закона за местните данъци и такси е свързана с актуализиране на данъчните оценки, върху които се определят данъкът върху недвижимите имоти и други местни данъци.
Предлага се поетапно увеличение - с 30% през 2027 г., с 35% през 2028 г. и с още 35% през 2029 г. Целта е за три години да се постигне 100% увеличение на данъчната оценка.
Актуализираната оценка няма да се използва за определяне на такса битови отпадъци. За нея се запазва действащата данъчна оценка в случаите, когато общините все още я използват като база. Министерството посочва, че общините вече започват да въвеждат принципа „замърсителят плаща“, при който таксата се определя според количеството отпадъци, а не според данъчната оценка.
По-малко компании ще подават доклади за устойчивост
С промени в Закона за счетоводството се въвеждат изискванията на европейската директива за устойчивостта, но прагът за докладване се увеличава.
В момента предприятия с нетни приходи от продажби над 50 млн. евро и персонал от 500 души са задължени да изготвят отчет за устойчивостта. В този обхват попадат около 650 големи предприятия.
Новото предложение е прагът да се повиши до 450 млн. евро приходи и 1000 души персонал. Така се очаква около 20 предприятия да останат задължени да изготвят доклад за устойчивостта. Според Людмила Петкова това значително ще намали административната тежест за бизнеса.
С данъчния пакет се предлага и актуализация на глобите и имуществените санкции във всички данъчни закони, Закона за счетоводството и Закона за хазарта. Мотивът е да се запази възпиращият им ефект, тъй като голяма част от тях не са променяни от 2006 г.
Последни Глобално
виж още

Западните Балкани между американския газ и климатичните цели на ЕС
Плановете за увеличаване на доставките на LNG от САЩ пораждат опасения в Брюксел, че регионът може да се обвърже дългосрочно с изкопаемите горива
Иран предлага да отвори Ормуз до седмица, но САЩ настояват за по-широка сделка
Техеран е готов да възстанови корабоплаването в рамките на седмица, докато Вашингтон настоява бъдещото споразумение да обхване и иранската ядрена програма
Последни Profit
виж още
Роботи помагат срещу самотата и когнитивния спад при възрастните хора
Експерименти във Франция проверяват как AI може да допълни терапията и грижите, без да измества човешкия контакт

БНБ предупреди за риск пред кредита и растежа от данъка върху банковите печалби
Димитър Радев предупреждава, че допълнителното облагане може да се пренесе в цената на кредита, инвестициите и растежа, а нетният ефект за бюджета трябва да бъде изчислен отвъд очаквания приход